
风险管理
交易中的回撤是什么?公式、示例及风险控制
交易中的回撤用于衡量账户价值从前一高点下跌至随后低点的幅度。交易者通常以百分比来表示回撤,以了解账户价值较前一高点下跌了多少。通过跟踪回撤,交易者可以评估历史亏损、比较不同交易策略,并检验其风险管理规则是否按预期发挥作用。然而,回撤衡量的是过去或当前的亏损,而非未来交易可能产生的最大亏损。
交易中的回撤是什么意思?
回撤是指交易账户净值从前一高点下降至之后低点的减少幅度。根据计量方法的不同,回撤可反映已平仓头寸的已实现亏损、未平仓头寸的未实现亏损,或两者兼有。
例如,假设某账户达到£10,000,随后跌至£8,500。该账户经历了£1,500的回撤,相当于其峰值的15%。
回撤之所以有用,是因为仅凭亏损的货币金额无法体现相对于可用资本而言下跌的严重程度。£1,500的亏损占£10,000账户的15%,但仅占£50,000账户的3%。
交易者可在不同期间或整个交易历史中计量回撤。因此,任何回撤数据都应注明其计量基础,包括起始峰值、随后的低点,以及计算采用的是账户余额还是净值。
如何计算交易中的回撤
回撤公式将前一峰值与随后的谷值进行比较。计算百分比回撤时,将下跌金额除以峰值,再将结果乘以100。
回撤公式:
百分比回撤 = [(峰值 − 谷值) ÷ 峰值] × 100
峰值代表下跌前相关账户的最高价值。谷值代表在计量期间内该峰值之后所达到的最低价值。
示例:计算百分比回撤
假设某交易账户的数据如下:
|
计量项目 |
数值 |
|
前期账户峰值 |
£12,000 |
|
随后账户谷值 |
£9,600 |
|
回撤金额 |
£2,400 |
|
百分比回撤 |
20% |
计算如下:
百分比回撤 = [(£12,000 − £9,600) ÷ £12,000] × 100 = 20%
因此,该账户较前一峰值经历了20%的回撤。
这一计算并不意味着账户亏损了初始存款的20%。账户在达到峰值之前可能曾上涨或下跌。该百分比衡量的是相对于计算中所采用最高价值的下跌幅度。
余额回撤与净值回撤
余额回撤与净值回撤描述的是账户表现的不同方面。
· 余额回撤:衡量账户余额的下降,账户余额通常反映入金、出金及已实现的交易结果。
· 净值回撤:衡量账户净值的下降,账户净值通常包括余额及未平仓头寸的未实现盈亏,具体以账户服务商的计算方法为准。
例如,某账户余额为£10,000,而一笔未平仓头寸有£500的未实现亏损。在其他适用调整之前,其净值为£9,500。因此,净值回撤可以揭示仅凭余额尚未显示的下跌。
在比较交易表现时,使用一致的定义十分重要。否则,两个回撤数据可能仅因衡量的账户价值不同而显得有所差异。
什么是最大回撤?
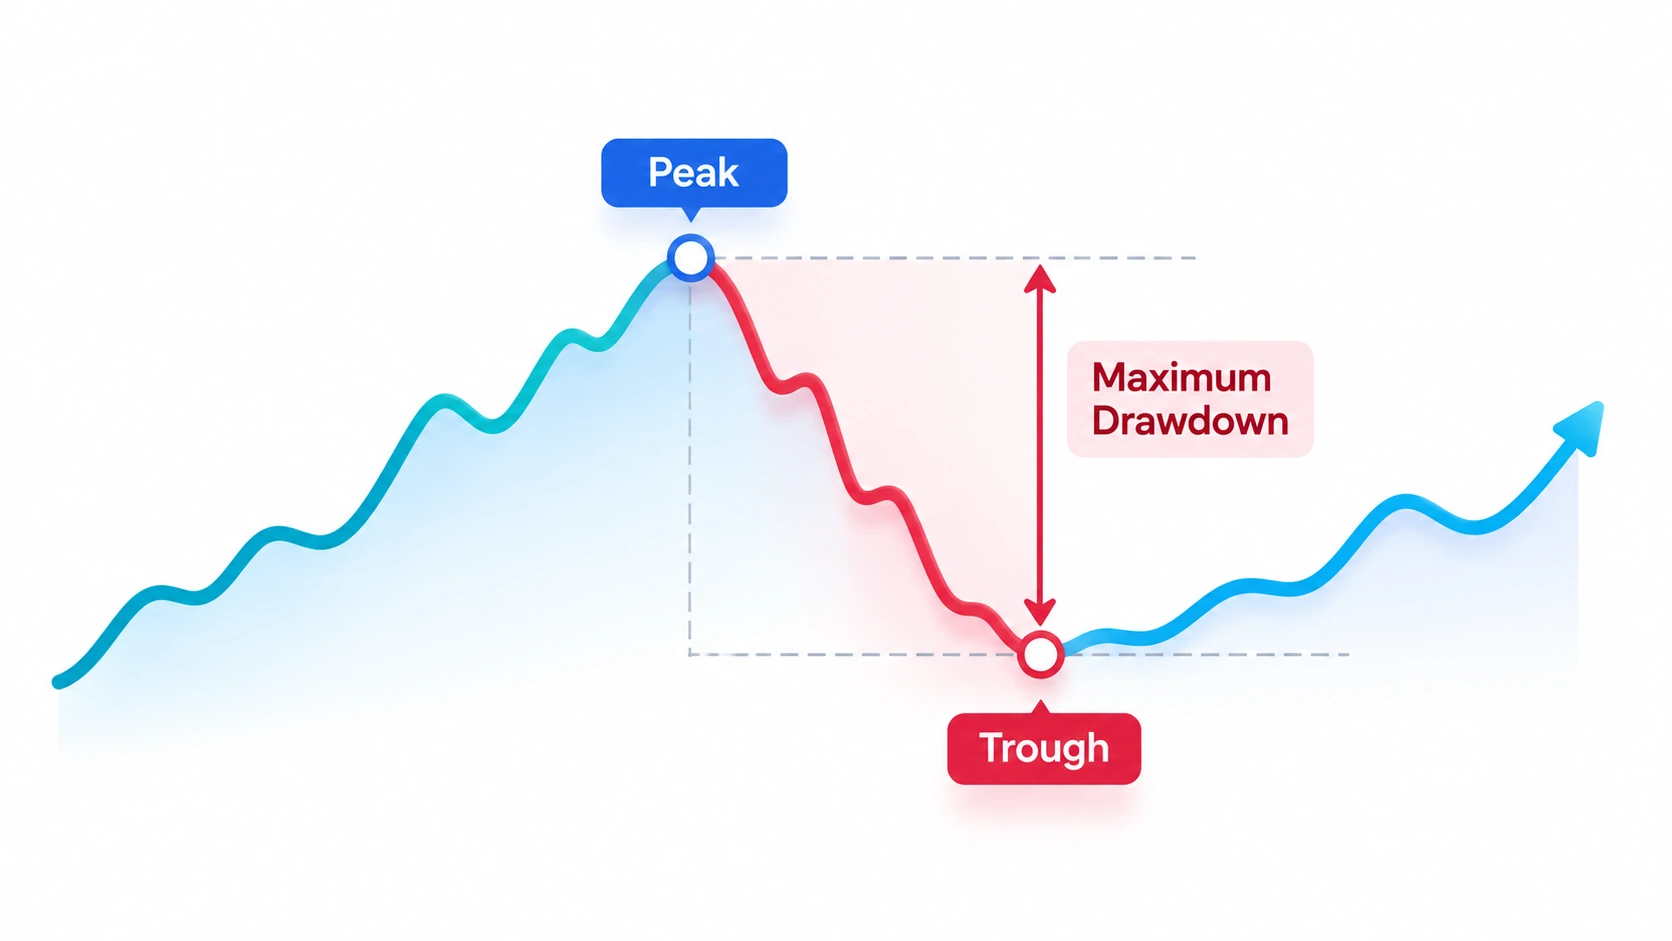
最大回撤(MDD)是指在特定计量期间内录得的最大峰谷跌幅。它通常用于评估交易账户或策略在历史上所经历的下行幅度。
假设有三段相互独立的峰谷下跌,各自单独计算:
|
下跌 |
峰值 |
谷值 |
回撤 |
|
第一段 |
£10,000 |
£9,000 |
10% |
|
第二段 |
£11,000 |
£8,800 |
20% |
|
第三段 |
£9,500 |
£8,550 |
10% |
在这三段示例下跌中,最大跌幅为20%,由£11,000跌至£8,800计算得出。对于连续的账户历史,最大回撤必须考虑计量期间内最高的相关峰值及其后的所有低点。
最大回撤可提供所选期间内最严重历史跌幅的信息。然而,它并不能确定某一策略在未来可能遭受的最大亏损。市场状况可能发生变化,历史表现亦不能保证未来结果。
在审视最大回撤时,交易者还应考虑账户恢复所需的时间、亏损发生的频率,以及计量是否包含未平仓头寸的亏损。
回撤如何影响交易表现?
回撤主要从两方面影响交易表现:减少可用资本,以及提高弥补亏损所需的收益百分比。
第二个影响尤为重要,因为恢复所需的百分比是以减少后的账户价值而非原先峰值为基础计算的。
理解恢复百分比
恢复公式为:
所需恢复收益(%) = [回撤金额 ÷ 剩余资本] × 100
等价地,若回撤以前一峰值的百分比表示:
所需恢复收益(%) = [回撤(%) ÷ (100 − 回撤(%))] × 100
以下假设示例说明了两者之间的关系:
|
回撤 |
剩余资本 |
恢复所需收益 |
|
10% |
90% |
11.11% |
|
20% |
80% |
25% |
|
30% |
70% |
42.86% |
|
40% |
60% |
66.67% |
|
50% |
50% |
100% |
例如,30%的回撤会使账户从£10,000降至£7,000。要回到£10,000,账户需获得£3,000的收益,约相当于剩余£7,000的42.86%。
上述数据仅为数学示例,并非对交易表现的预测。此外,这些数据未计入额外入金、出金及交易成本。
回撤与交易心理
回撤也可能影响决策。在连续亏损之后,交易者可能会感到需要尽快挽回账户损失的压力,从而扩大仓位规模或提高交易频率。
然而,为弥补先前亏损而增加风险敞口,可能会放大后续亏损。更为自律的做法是重新审视原有交易计划,检查其假设是否仍然成立,并避免仅出于挽回资本的愿望而作出决策。
常见的回撤类型
“回撤”一词可指多种计量方式。了解其中的区别有助于交易者准确解读业绩报告。
· 绝对回撤:低于指定初始账户价值或起始资本水平的跌幅。其确切定义应参照报告所采用的方法加以确认。
· 相对回撤:从前一峰值至随后谷值的百分比跌幅。
· 最大回撤:在特定期间内录得的最大峰谷跌幅。
· 当前回撤:从相关前一峰值至最新计量账户价值的跌幅。
这些术语在不同交易平台、业绩报告或策略测试工具中的实现方式并不总是一致。因此,交易者在比较结果之前应先了解其计算方法。
有助于管理回撤的风险控制措施
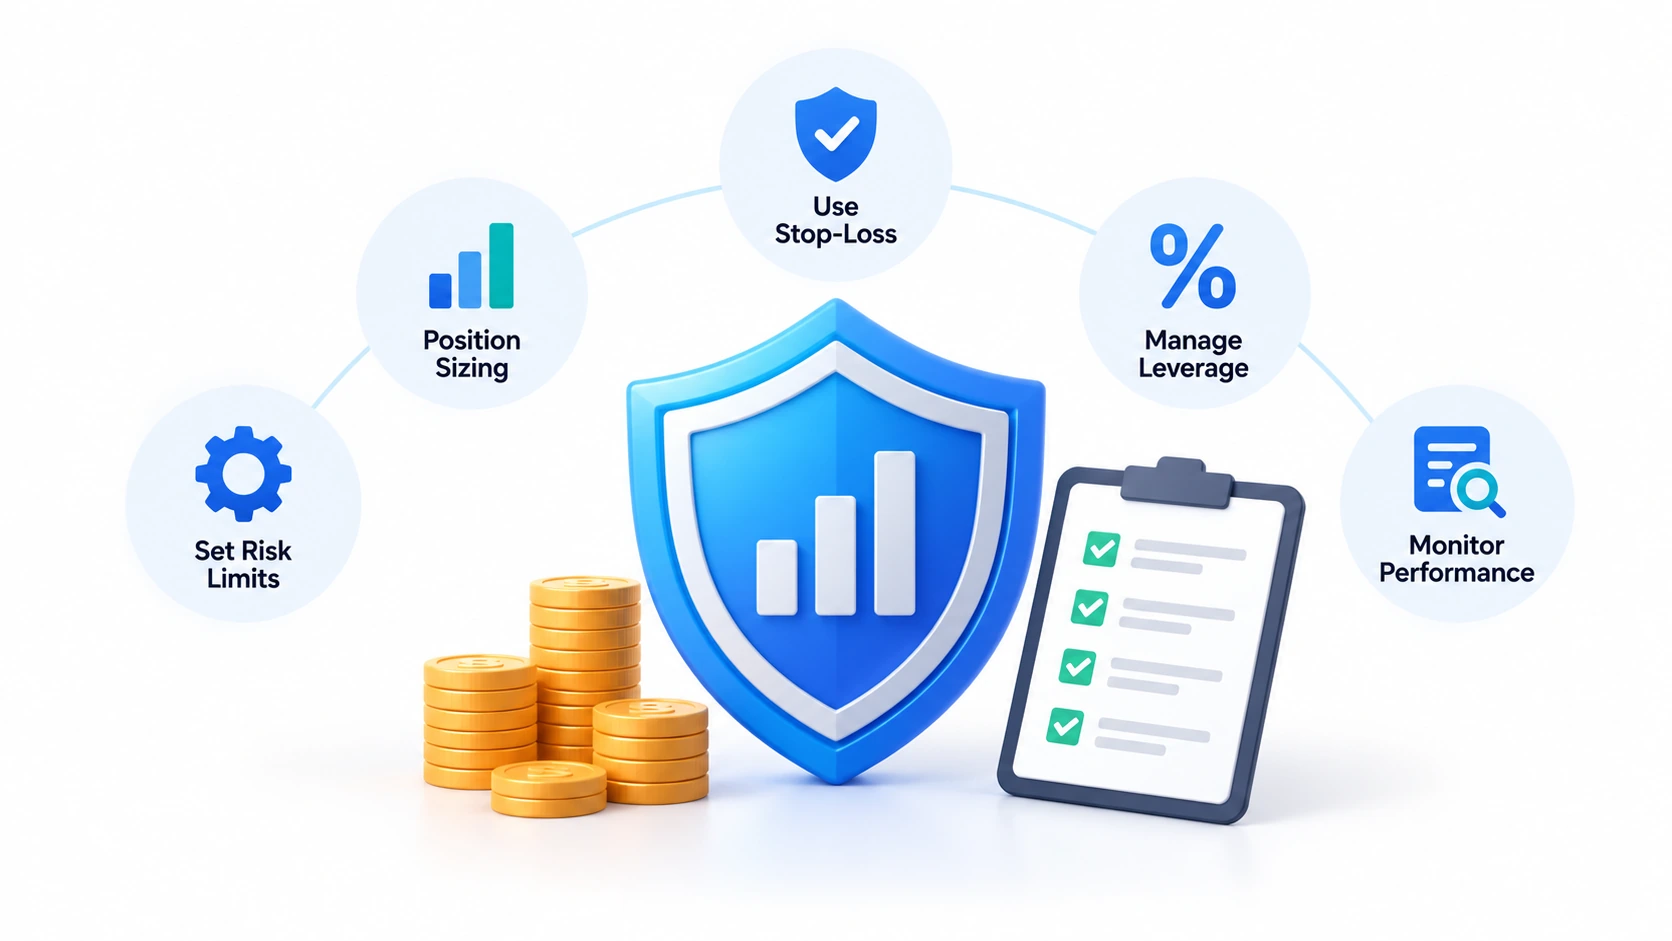
风险控制旨在限制风险敞口,并建立一套管理亏损的一致流程。它们无法消除市场风险,也不能保证回撤维持在某一特定水平以下。
1. 交易前设定风险限额
交易计划可规定每笔交易、每日或更长期间内可接受的最大亏损,亦可设定暂停交易并检讨表现的条件。
例如,某一假设计划可能要求在账户较最近峰值下跌预设百分比后进行检讨。该阈值应被视为一项规划参数,而非适用于所有交易者的通用规则。
2. 运用仓位管理控制风险敞口
仓位规模决定了一笔交易所承担的市场风险敞口。它可以综合考虑预定的止损距离、价格变动的货币价值,以及分配给该笔交易的资本金额。
当交易走势有利时,较大的仓位可带来更大的收益;但当市场走势不利时,亦可能放大亏损。
因此,交易者可在建仓前估算在计划退出价位的潜在亏损。不过,由于跳空、滑点、执行条件或其他成本,实际亏损可能有所不同。
3. 了解止损单及其局限性
止损单可帮助交易者在头寸走势不利时确定预期退出价位。然而,在所有市场条件下,它都不能保证按指定价格成交。
快速波动的市场、价格跳空及流动性不足均可能影响最终成交价格。因此,止损单应作为更广泛风险管理流程的一部分,而非防范过度回撤的保证。
4. 监控杠杆与保证金
杠杆使交易者能够以少于头寸全部市值所需的资金来控制头寸。然而,杠杆可能放大不利价格变动对账户净值的影响。
保证金是开立或维持杠杆头寸所需的资金。它并不等同于交易者可能亏损的最大金额。视产品、账户条款及适用保护措施而定,亏损可能超过最初为头寸分配的保证金。
5. 跟踪净值并检讨交易结果
在关注余额的同时监控账户净值,有助于在头寸平仓前发现未实现亏损。交易日志可通过记录入场与出场价位、仓位规模、计划风险、已实现结果以及每笔交易的理由,提供更多背景信息。
定期检讨有助于识别亏损是否集中于特定交易品种、市场状况或交易行为。然而,过往模式未必能预测未来结果。
6. 在适当情况下分散风险敞口
持有多个头寸并不会自动降低风险。不同交易品种的头寸可能对相同的经济事件作出反应,或具有相似的潜在风险敞口。
因此,交易者应考虑未平仓头寸的整体风险,而非孤立地评估每笔交易。分散投资或可降低某些集中风险,但无法消除市场风险,也无法防止所有头寸同时亏损。
比较交易策略时如何解读回撤
回撤与其他业绩指标结合考虑时最具参考价值。一个历史回报较高的策略,过程中也可能经历过大幅亏损。
比较策略时,请考虑以下方面:
· 最大回撤:录得的最大峰谷跌幅是多少?
· 恢复时间:若账户已恢复,回到前一峰值用了多长时间?
· 亏损频率:亏损期出现的频率如何?
· 交易成本:是否已计入点差、佣金、融资费用及其他适用成本?
· 计量期间:各策略是否在可比的期间及市场条件下进行评估?
· 测试局限:结果是基于历史数据、模拟交易还是实盘交易?
回测结果可能无法反映实盘交易中遇到的执行条件或市场行为。此外,曾从历史回撤中恢复的策略,未来仍可能经历更大或更持久的下跌。
因此,平衡的评估应同时考虑回报以及为获取回报所承担的风险。回撤是该评估中的一项有用指标,但并非衡量交易质量的完整标准。
结论
回撤衡量账户从前一峰值下跌的幅度,有助于量化交易期间所经历的下行风险。其公式简单明了,但解读结果时需要关注账户净值、计量期间,以及历史亏损与未来风险之间的区别。
通过设定亏损限额、控制仓位规模、监控净值并持续检讨表现,交易者可以建立更具结构化的风险管理方法。尽管如此,任何方法都无法消除交易风险,也无法保证回撤维持在特定水平。
常见问题
1. 交易中多少回撤百分比算合理?
并不存在适用于所有交易者或策略的统一回撤百分比。可接受的水平取决于交易目标、风险承受能力、策略特征及可用资本等因素。历史回撤有助于评估下行风险,但无法确定安全阈值,也不能保证未来亏损会维持在相同范围内。
2. 回撤与亏损有何区别?
交易亏损是指一笔或一组交易产生的负面财务结果。回撤则衡量账户价值从前一峰值至随后低点的下跌幅度。因此,回撤可能包含多笔亏损;当计算采用账户净值时,还可能反映未平仓头寸的未实现亏损。
3. 如何计算最大回撤?
找出每个相关的账户峰值及其随后的谷值,然后计算自峰值起的百分比跌幅。在所选计量期间内最大的峰谷百分比跌幅即为最大回撤。结果取决于所选期间,以及计算采用的是余额、净值还是其他既定业绩指标。
4. 交易账户能否从回撤中恢复?
如果随后的净收益使账户价值回到前一峰值,账户即可恢复。然而,由于剩余资本较少,所需的收益百分比会大于原先的回撤百分比。恢复并无保证,额外亏损、交易成本或出金都可能增加所需的金额或时间。
5. 止损单能否防止回撤?
不能。止损单有助于确定预期退出价位并管理风险敞口,但无法消除回撤。市场跳空、滑点及执行条件可能导致交易以不同于设定止损价位的价格平仓。其他未平仓头寸也可能继续影响账户净值。
6. 回撤与追加保证金是一回事吗?
不是。回撤衡量的是账户价值的下降,而追加保证金通知或与保证金相关的提示,涉及的是账户满足适用保证金要求的能力。回撤可能导致保证金不足,但相关阈值、处理程序及可能的强制平仓,取决于产品、服务商、账户条款及司法管辖区。
相关文章
- 交易基础
什么是交易者?类型、技能及交易运作方式
了解交易者的工作内容、他们如何做出决策,以及不同交易方式如何运作,有助于初学者在进入金融市场之前打下更扎实的基础。
1 min read · 预计阅读时间↗ - 外汇基础
基准货币与报价货币:如何解读外汇货币对
货币对表示一种货币相对于另一种货币的价值。基础货币是货币对中排在第一位的货币,报价货币则排在第二位。汇率表示购买一单位基础货币需要多少单位的报价货币。理解这种关系后,您就能更准确地解读外汇报价,并理解汇率上涨或下跌的含义。
1 min read · 预计阅读时间↗ - 数字资产
什么是莱特币(LTC)?运作原理、用途与风险
莱特币(LTC)是一种去中心化加密货币,旨在实现点对点交易,而无需由中央机构处理交易。莱特币于2011年推出,采用公共区块链和工作量证明(PoW)共识机制来记录交易并发行新币。莱特币与比特币有若干相同的设计特点,但其挖矿算法不同、目标出块时间更短、最大供应量更高。然而,这些技术差异并不保证更低的交易成本、更快的最终结算或更高的市场价值。
1 min read · 预计阅读时间↗