
مدیریت ریسک
دراودان (Drawdown) در معاملات چیست؟ فرمول، مثال و راهکارهای مدیریت ریسک
دراودان در معاملات، میزان کاهش ارزش حساب را از یک اوج قبلی تا یک کف بعدی اندازهگیری میکند. معاملهگران معمولاً آن را بهصورت درصد بیان میکنند تا مشخص شود ارزش حساب نسبت به اوج قبلی تا چه اندازه کاهش یافته است. پیگیری دراودان به معاملهگران کمک میکند زیانهای تاریخی را ارزیابی کنند، استراتژیهای معاملاتی را با یکدیگر مقایسه کنند و بسنجند که آیا قوانین مدیریت ریسک آنها مطابق انتظار عمل میکنند یا خیر. بااینحال، دراودان زیانهای گذشته یا فعلی را اندازهگیری میکند، نه حداکثر زیانی را که یک معامله در آینده ممکن است ایجاد کند.
دراودان در معاملات به چه معناست؟
دراودان به کاهش ارزش خالص حساب معاملاتی از یک سقف قبلی تا یک کف بعدی گفته میشود. بسته به روش اندازهگیری، این کاهش میتواند شامل زیانهای تحققیافته از معاملات بستهشده، زیانهای تحققنیافته در معاملات باز یا هر دو باشد.
برای مثال، فرض کنید ارزش یک حساب به ۱۰,۰۰۰ پوند میرسد و سپس به ۸,۵۰۰ پوند کاهش مییابد. در این حالت، حساب ۱,۵۰۰ پوند دراودان را تجربه کرده است که معادل ۱۵٪ از ارزش اوج آن است.
دراودان اهمیت دارد، زیرا مبلغ زیان بهتنهایی شدت کاهش را نسبت به سرمایه موجود نشان نمیدهد. زیان ۱,۵۰۰ پوندی معادل ۱۵٪ از یک حساب ۱۰,۰۰۰ پوندی است، اما برای حسابی با ارزش ۵۰,۰۰۰ پوند، تنها ۳٪ محسوب میشود.
معاملهگران میتوانند دراودان را در دورههای زمانی مختلف یا در کل سابقه معاملاتی خود اندازهگیری کنند. بنابراین، هر رقم دراودان باید مبنای اندازهگیری خود را مشخص کند؛ از جمله اوج اولیه، کف بعدی و اینکه محاسبه بر اساس موجودی حساب انجام شده است یا ارزش خالص حساب.
نحوه محاسبه دراودان در معاملات
فرمول دراودان، یک اوج قبلی را با یک کف بعدی مقایسه میکند. برای محاسبه دراودان درصدی، میزان کاهش را بر ارزش اوج تقسیم کرده و نتیجه را در ۱۰۰ ضرب کنید.
فرمول دراودان:
دراودان درصدی = [(ارزش اوج − ارزش کف) ÷ ارزش اوج] × ۱۰۰
ارزش اوج نشاندهنده بالاترین ارزش مرتبط حساب پیش از کاهش است. ارزش کف نیز پایینترین ارزشی است که حساب پس از آن اوج، در طول دوره اندازهگیری به آن رسیده است.
مثال: محاسبه دراودان درصدی
یک حساب معاملاتی فرضی را با مقادیر زیر در نظر بگیرید:
|
معیار اندازهگیری |
مقدار |
|
اوج قبلی حساب |
۱۲,۰۰۰ پوند |
|
کف بعدی حساب |
۹,۶۰۰ پوند |
|
دراودان بهصورت مبلغ پولی |
۲,۴۰۰ پوند |
|
دراودان درصدی |
۲۰٪ |
محاسبه به این صورت است:
دراودان درصدی = [(۱۲,۰۰۰ پوند − ۹,۶۰۰ پوند) ÷ ۱۲,۰۰۰ پوند] × ۱۰۰ = ۲۰٪
بنابراین، حساب نسبت به اوج قبلی خود، دراودان ۲۰ درصدی را تجربه کرده است.
این محاسبه به این معنا نیست که حساب ۲۰٪ از سپرده اولیه خود را از دست داده است. ممکن است ارزش حساب پیش از رسیدن به اوج افزایش یا کاهش یافته باشد. در عوض، این درصد میزان کاهش را نسبت به بالاترین ارزشی که در محاسبه استفاده شده است، نشان میدهد.
دراودان موجودی حساب در مقابل دراودان ارزش خالص حساب
دراودان موجودی حساب و دراودان ارزش خالص حساب، جنبههای متفاوتی از عملکرد حساب را توصیف میکنند.
· دراودان موجودی حساب (Balance Drawdown): کاهش موجودی حساب را اندازهگیری میکند که معمولاً منعکسکننده واریزها، برداشتها و نتایج تحققیافته معاملات است.
· دراودان ارزش خالص حساب (Equity Drawdown): کاهش ارزش خالص حساب را اندازهگیری میکند که معمولاً شامل موجودی حساب و سود یا زیان تحققنیافته معاملات باز است؛ البته این موضوع به روش محاسبه ارائهدهنده حساب بستگی دارد.
برای مثال، ممکن است موجودی یک حساب ۱۰,۰۰۰ پوند باشد، درحالیکه یک معامله باز دارای ۵۰۰ پوند زیان تحققنیافته است. پیش از اعمال سایر تعدیلات مربوطه، ارزش خالص حساب به ۹,۵۰۰ پوند میرسد. در نتیجه، دراودان ارزش خالص حساب میتواند کاهشی را نشان دهد که هنوز در موجودی حساب منعکس نشده است.
هنگام مقایسه عملکرد معاملاتی، استفاده از تعاریف یکسان اهمیت دارد. در غیر این صورت، ممکن است دو رقم دراودان صرفاً به این دلیل متفاوت به نظر برسند که ارزشهای متفاوتی از حساب را اندازهگیری میکنند.
حداکثر دراودان چیست؟
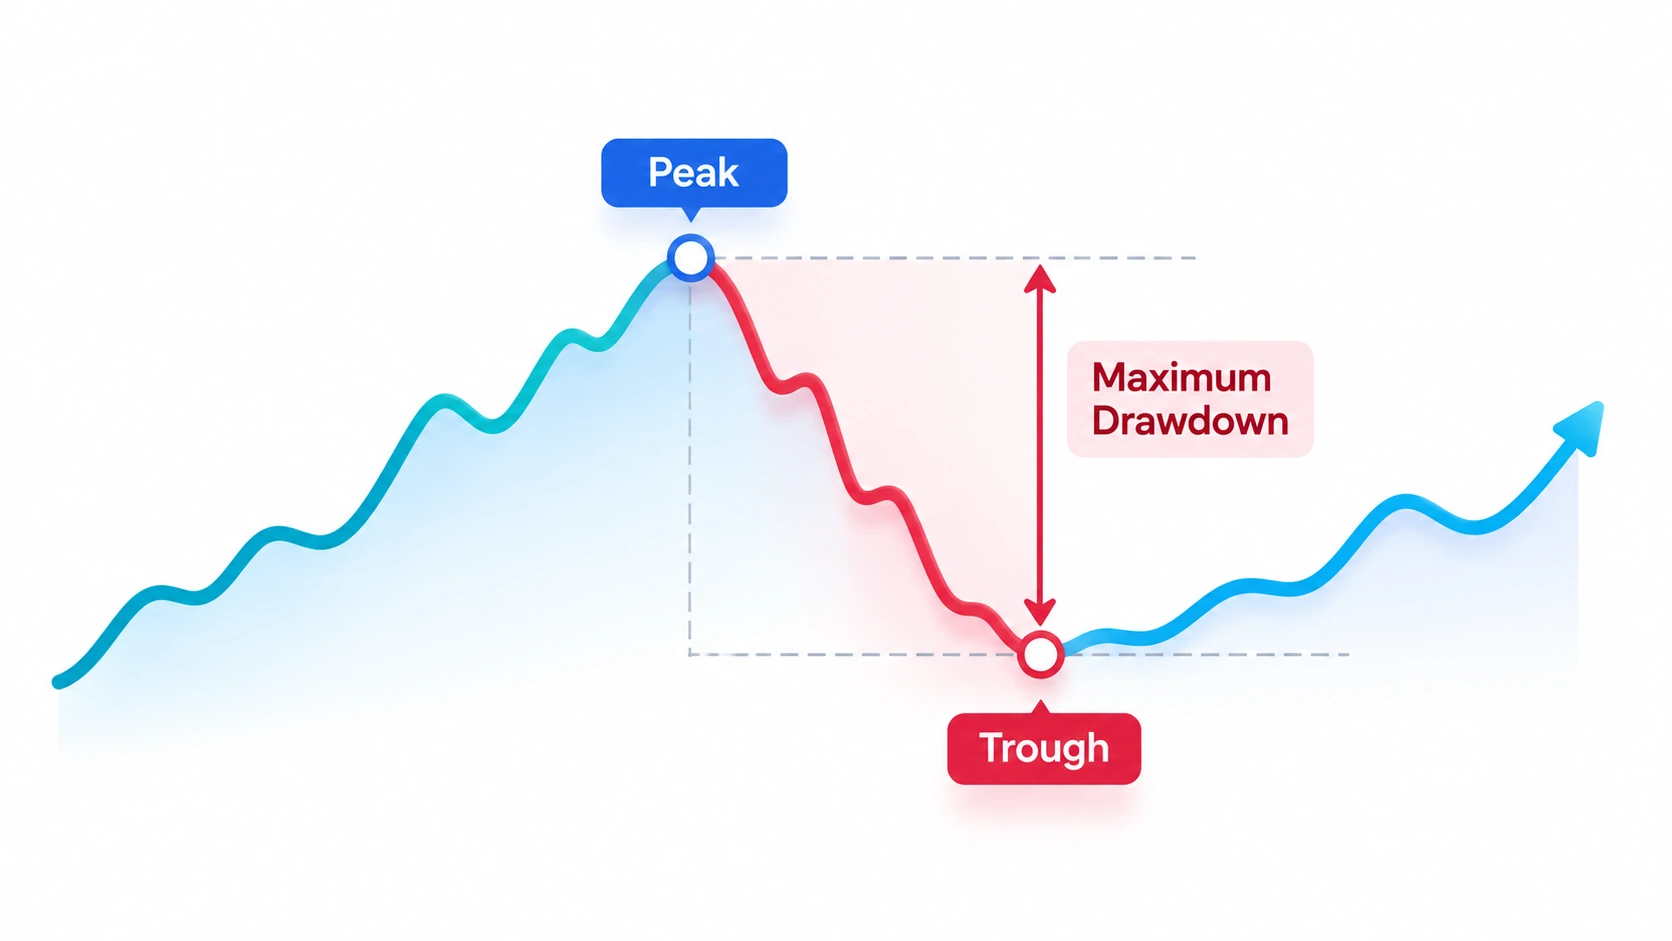
حداکثر دراودان (MDD) بزرگترین کاهش ثبتشده از یک اوج تا یک کف در یک دوره اندازهگیری مشخص است. این معیار معمولاً برای ارزیابی بیشترین افت تاریخی تجربهشده توسط یک حساب معاملاتی یا استراتژی استفاده میشود.
سه کاهش فرضی و مستقل از اوج تا کف را در نظر بگیرید که هرکدام بهصورت جداگانه محاسبه شدهاند:
|
کاهش |
اوج |
کف |
دراودان |
|
اول |
۱۰,۰۰۰ پوند |
۹,۰۰۰ پوند |
۱۰٪ |
|
دوم |
۱۱,۰۰۰ پوند |
۸,۸۰۰ پوند |
۲۰٪ |
|
سوم |
۹,۵۰۰ پوند |
۸,۵۵۰ پوند |
۱۰٪ |
از میان این سه کاهش نمونه، بزرگترین مورد برابر با ۲۰٪ است که از ۱۱,۰۰۰ پوند تا ۸,۸۰۰ پوند محاسبه شده است. برای سابقه پیوسته یک حساب، محاسبه حداکثر دراودان باید بالاترین اوج مرتبط و تمام کفهای بعدی را در دوره اندازهگیری در نظر بگیرد.
حداکثر دراودان اطلاعاتی درباره شدیدترین کاهش تاریخی در دوره انتخابشده ارائه میدهد. بااینحال، این معیار حداکثر زیانی را که یک استراتژی ممکن است در آینده تجربه کند، مشخص نمیکند. شرایط بازار میتوانند تغییر کنند و عملکرد تاریخی، نتایج آینده را تضمین نمیکند.
هنگام بررسی حداکثر دراودان، معاملهگران باید مدتزمان لازم برای بازیابی حساب، تعداد دفعات وقوع زیان و اینکه آیا محاسبه شامل زیان معاملات باز میشود یا خیر را نیز در نظر بگیرند.
دراودان چگونه بر عملکرد معاملاتی تأثیر میگذارد؟
دراودان از دو طریق مهم بر عملکرد معاملاتی تأثیر میگذارد: سرمایه در دسترس را کاهش میدهد و درصد سود موردنیاز برای جبران زیان را افزایش میدهد.
تأثیر دوم اهمیت ویژهای دارد، زیرا درصد بازیابی بر اساس ارزش کاهشیافته حساب محاسبه میشود، نه اوج اولیه آن.
درک درصد بازیابی
فرمول بازیابی به این صورت است:
درصد بازیابی موردنیاز = [مبلغ دراودان ÷ سرمایه باقیمانده] × ۱۰۰
بهطور معادل، اگر دراودان بهصورت درصدی از اوج قبلی بیان شود:
درصد بازیابی موردنیاز = [دراودان (٪) ÷ (۱۰۰ − دراودان (٪))] × ۱۰۰
مثالهای فرضی زیر این رابطه را نشان میدهند:
|
دراودان |
سرمایه باقیمانده |
سود موردنیاز برای بازیابی |
|
۱۰٪ |
۹۰٪ |
۱۱.۱۱٪ |
|
۲۰٪ |
۸۰٪ |
۲۵٪ |
|
۳۰٪ |
۷۰٪ |
۴۲.۸۶٪ |
|
۴۰٪ |
۶۰٪ |
۶۶.۶۷٪ |
|
۵۰٪ |
۵۰٪ |
۱۰۰٪ |
برای مثال، دراودان ۳۰ درصدی، ارزش یک حساب ۱۰,۰۰۰ پوندی را به ۷,۰۰۰ پوند کاهش میدهد. برای بازگشت به ۱۰,۰۰۰ پوند، حساب باید ۳,۰۰۰ پوند سود کسب کند که تقریباً معادل ۴۲.۸۶٪ از سرمایه باقیمانده ۷,۰۰۰ پوندی است.
این ارقام صرفاً مثالهای ریاضی هستند و پیشبینی عملکرد معاملاتی محسوب نمیشوند. همچنین، واریزهای اضافی، برداشتها و هزینههای معاملاتی را در نظر نمیگیرند.
دراودان و روانشناسی معاملات
دراودان میتواند بر تصمیمگیری نیز تأثیر بگذارد. پس از مجموعهای از معاملات زیانده، معاملهگر ممکن است برای جبران سریع زیان حساب تحت فشار قرار گیرد و حجم معاملات یا تعداد دفعات معامله خود را افزایش دهد.
بااینحال، افزایش میزان مواجهه با بازار برای جبران زیانهای قبلی میتواند زیانهای بعدی را تشدید کند. رویکردی منضبطتر شامل بازبینی برنامه معاملاتی اولیه، بررسی اعتبار فرضیات آن و پرهیز از تصمیمهایی است که صرفاً با هدف بازیابی سرمایه اتخاذ میشوند.
انواع رایج دراودان
اصطلاح دراودان میتواند به چندین معیار مختلف اشاره داشته باشد. درک تفاوت آنها به معاملهگران کمک میکند گزارشهای عملکرد را بهدرستی تفسیر کنند.
· دراودان مطلق (Absolute Drawdown): کاهش ارزش حساب به زیر یک ارزش اولیه مشخص یا سطح سرمایه آغازین. تعریف دقیق آن باید در روششناسی گزارش بررسی شود.
· دراودان نسبی (Relative Drawdown): کاهش درصدی از یک اوج قبلی تا یک کف بعدی.
· حداکثر دراودان (Maximum Drawdown): بزرگترین کاهش ثبتشده از اوج تا کف در یک دوره مشخص.
· دراودان فعلی (Current Drawdown): کاهش از اوج قبلی مرتبط تا آخرین ارزش اندازهگیریشده حساب.
این اصطلاحات همیشه در پلتفرمهای معاملاتی، گزارشهای عملکرد یا ابزارهای آزمایش استراتژی به یک شکل پیادهسازی نمیشوند. بنابراین، معاملهگران باید پیش از مقایسه نتایج، روش محاسبه را بررسی کنند.
راهکارهای مدیریت ریسک برای کنترل دراودان
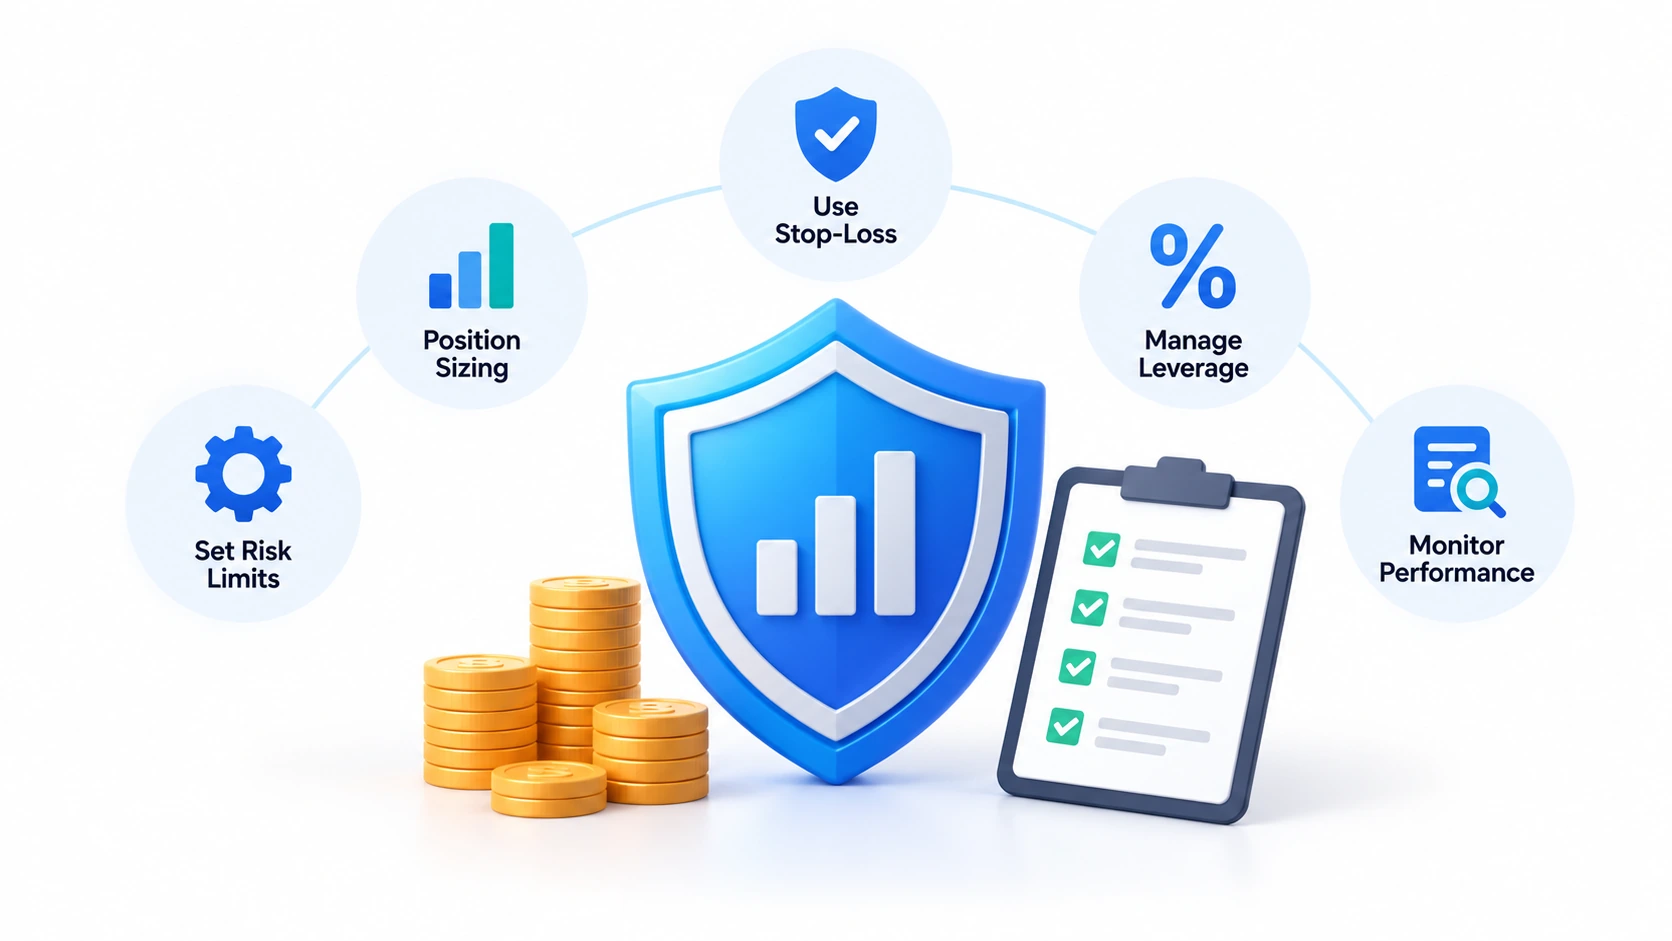
کنترلهای ریسک با هدف محدود کردن میزان مواجهه با بازار و ایجاد فرآیندی منظم برای مدیریت زیانها طراحی شدهاند. این کنترلها نمیتوانند ریسک بازار را حذف کنند یا تضمین دهند که دراودان پایینتر از یک آستانه مشخص باقی بماند.
۱. تعیین محدودیتهای ریسک پیش از معامله
یک برنامه معاملاتی میتواند حداکثر زیان قابلقبول برای هر معامله، هر روز یا یک دوره طولانیتر را مشخص کند. همچنین، میتواند شرایط توقف موقت معاملات و بازبینی عملکرد را تعیین کند.
برای مثال، یک برنامه فرضی ممکن است پس از کاهش ارزش حساب به میزان درصدی از پیش تعیینشده نسبت به آخرین اوج، بازبینی را الزامی کند. این آستانه باید بهعنوان پارامتری برای برنامهریزی در نظر گرفته شود، نه یک قانون عمومی مناسب برای همه معاملهگران.
۲. استفاده از تعیین حجم موقعیت برای کنترل میزان مواجهه
تعیین حجم موقعیت مشخص میکند که یک معامله چه میزان مواجهه با بازار ایجاد میکند. در این محاسبه میتوان فاصله موردنظر تا حد ضرر، ارزش پولی حرکت قیمت و میزان سرمایه اختصاصیافته به معامله را در نظر گرفت.
یک موقعیت بزرگتر میتواند هنگام حرکت مطلوب بازار سود بیشتری ایجاد کند، اما اگر بازار برخلاف موقعیت حرکت کند، زیانها را نیز افزایش میدهد.
به همین دلیل، معاملهگران میتوانند پیش از ورود به موقعیت، زیان احتمالی را در سطح خروج برنامهریزیشده برآورد کنند. بااینحال، زیان واقعی ممکن است به دلیل شکافهای قیمتی، لغزش قیمت، شرایط اجرا یا سایر هزینهها متفاوت باشد.
۳. درک سفارشهای حد ضرر و محدودیتهای آنها
سفارش حد ضرر (Stop-Loss) میتواند به معاملهگران کمک کند تا در صورت حرکت نامطلوب بازار، سطح خروج موردنظر خود را تعیین کنند. بااینحال، این سفارش در تمام شرایط بازار، اجرای معامله در قیمت مشخصشده را تضمین نمیکند.
بازارهای دارای حرکات سریع، شکافهای قیمتی و نقدشوندگی محدود ممکن است بر قیمت نهایی اجرا تأثیر بگذارند. بنابراین، سفارش حد ضرر باید بخشی از یک فرآیند جامعتر مدیریت ریسک باشد، نه تضمینی برای جلوگیری از دراودان بیشازحد.
۴. نظارت بر اهرم و مارجین
اهرم به معاملهگران اجازه میدهد موقعیتی را با سرمایهای کمتر از ارزش کامل بازار آن کنترل کنند. بااینحال، اهرم میتواند تأثیر حرکات نامطلوب قیمت بر ارزش خالص حساب را تشدید کند.
مارجین مقدار سرمایه موردنیاز برای باز کردن یا حفظ یک موقعیت اهرمی است. مارجین با حداکثر زیانی که معاملهگر ممکن است متحمل شود یکسان نیست. بسته به محصول، شرایط حساب و حمایتهای قابلاعمال، زیانها ممکن است از مارجین تخصیصیافته اولیه به یک موقعیت بیشتر شوند.
۵. پیگیری ارزش خالص حساب و بازبینی نتایج معاملات
نظارت بر ارزش خالص حساب در کنار موجودی آن میتواند به شناسایی زیانهای تحققنیافته پیش از بسته شدن موقعیتها کمک کند. ثبت سوابق معاملاتی نیز با ثبت سطوح ورود و خروج، حجم موقعیتها، ریسک برنامهریزیشده، نتایج تحققیافته و دلایل هر معامله، اطلاعات تکمیلی فراهم میکند.
بازبینی منظم میتواند مشخص کند که آیا زیانها در ابزارهای مالی خاص، شرایط معین بازار یا رفتارهای معاملاتی خاص متمرکز شدهاند یا خیر. بااینحال، الگوهای گذشته لزوماً نتایج آینده را پیشبینی نمیکنند.
۶. متنوعسازی میزان مواجهه در صورت لزوم
داشتن چندین موقعیت معاملاتی لزوماً ریسک را کاهش نمیدهد. موقعیتها در ابزارهای مالی مختلف ممکن است به تحولات اقتصادی یکسان واکنش نشان دهند یا در معرض ریسکهای زیربنایی مشابهی باشند.
بنابراین، معاملهگران باید ریسک ترکیبی موقعیتهای باز را در نظر بگیرند، نه اینکه هر معامله را بهصورت جداگانه ارزیابی کنند. متنوعسازی ممکن است برخی تمرکزهای ریسک را کاهش دهد، اما نمیتواند ریسک بازار را حذف کند یا مانع از کاهش همزمان ارزش تمام موقعیتها شود.
نحوه تفسیر دراودان هنگام مقایسه استراتژیهای معاملاتی
دراودان زمانی اطلاعات مفیدتری ارائه میدهد که در کنار سایر معیارهای عملکرد بررسی شود. یک استراتژی با بازده تاریخی بالا ممکن است در مسیر دستیابی به آن بازده، زیانهای قابلتوجهی نیز تجربه کرده باشد.
هنگام مقایسه استراتژیها، موارد زیر را در نظر بگیرید:
· حداکثر دراودان: بزرگترین کاهش ثبتشده از اوج تا کف چقدر بوده است؟
· زمان بازیابی: اگر حساب توانسته است به اوج قبلی بازگردد، چه مدت طول کشیده است؟
· تعداد دفعات زیان: دورههای زیانده با چه فراوانی رخ دادهاند؟
· هزینههای معاملاتی: آیا اسپردها، کمیسیونها، هزینههای تأمین مالی و سایر هزینههای مربوطه در محاسبات لحاظ شدهاند؟
· دوره اندازهگیری: آیا استراتژیها در دورهها و شرایط بازار قابلمقایسه ارزیابی شدهاند؟
· محدودیتهای آزمون: آیا نتایج بر اساس دادههای تاریخی، معاملات شبیهسازیشده یا معاملات واقعی به دست آمدهاند؟
نتایج آزمونهای گذشتهنگر ممکن است شرایط اجرا یا رفتار بازاری را که در معاملات واقعی تجربه میشود، منعکس نکنند. علاوه بر این، استراتژیای که از یک دراودان تاریخی بازیابی شده است، ممکن است در آینده کاهش بزرگتر یا طولانیتری را تجربه کند.
بنابراین، ارزیابی متعادل هم بازده و هم ریسکهای پذیرفتهشده برای دستیابی به آن را در نظر میگیرد. دراودان یکی از معیارهای مفید در این ارزیابی است، اما بهتنهایی معیار کاملی برای سنجش کیفیت معاملات محسوب نمیشود.
نتیجهگیری
دراودان میزان کاهش ارزش یک حساب از اوج قبلی را اندازهگیری میکند و به تعیین کمیت افت تجربهشده در یک دوره معاملاتی کمک میکند. فرمول آن ساده است، اما تفسیر نتیجه مستلزم توجه به ارزش خالص حساب، دورههای اندازهگیری و تفاوت میان زیانهای تاریخی و ریسکهای آینده است.
معاملهگران با تعیین محدودیتهای زیان، کنترل حجم موقعیتها، نظارت بر ارزش خالص حساب و بازبینی منظم عملکرد میتوانند رویکردی ساختارمندتر برای مدیریت ریسک ایجاد کنند. بااینحال، هیچ روشی نمیتواند ریسک معاملات را بهطور کامل حذف کند یا سطح مشخصی از دراودان را تضمین کند.
پرسشهای متداول
۱. چه درصدی از دراودان در معاملات مناسب است؟
هیچ درصد دراودان واحدی وجود ندارد که برای تمام معاملهگران یا استراتژیها مناسب باشد. سطح قابلقبول به عواملی مانند اهداف معاملاتی، میزان تحمل ریسک، ویژگیهای استراتژی و سرمایه در دسترس بستگی دارد. دراودان تاریخی میتواند به ارزیابی میزان مواجهه با زیان کمک کند، اما نمیتواند آستانهای ایمن تعیین کند یا تضمین دهد که زیانهای آینده در همان محدوده باقی خواهند ماند.
۲. تفاوت دراودان و زیان چیست؟
زیان معاملاتی به نتیجه مالی منفی یک معامله یا مجموعهای از معاملات اشاره دارد. دراودان کاهش ارزش حساب از یک اوج قبلی تا یک کف بعدی را اندازهگیری میکند. بنابراین، دراودان میتواند چندین زیان را در بر بگیرد و در صورتی که محاسبه بر اساس ارزش خالص حساب باشد، زیانهای تحققنیافته موقعیتهای باز را نیز منعکس کند.
۳. حداکثر دراودان چگونه محاسبه میشود؟
هر اوج مرتبط حساب و کف بعدی آن را مشخص کنید، سپس درصد کاهش از اوج را محاسبه کنید. بزرگترین کاهش درصدی از اوج تا کف در دوره اندازهگیری انتخابشده، حداکثر دراودان است. نتیجه به دوره موردبررسی و این موضوع بستگی دارد که محاسبه بر اساس موجودی حساب، ارزش خالص حساب یا معیار عملکرد تعریفشده دیگری انجام شده باشد.
۴. آیا یک حساب معاملاتی میتواند از دراودان بازیابی شود؟
اگر سود خالص بعدی بتواند ارزش حساب را به اوج قبلی بازگرداند، بازیابی امکانپذیر است. بااینحال، درصد سود موردنیاز از درصد دراودان اولیه بیشتر است، زیرا سرمایه باقیمانده کمتر شده است. بازیابی تضمینشده نیست و زیانهای اضافی، هزینههای معاملاتی یا برداشتها میتوانند میزان سود یا زمان موردنیاز برای بازیابی را افزایش دهند.
۵. آیا سفارش حد ضرر از دراودان جلوگیری میکند؟
خیر. سفارش حد ضرر میتواند به تعیین سطح خروج موردنظر و مدیریت میزان مواجهه با بازار کمک کند، اما نمیتواند دراودان را حذف کند. شکافهای قیمتی، لغزش قیمت و شرایط اجرا ممکن است باعث شوند معامله با قیمتی متفاوت از سطح حد ضرر درخواستی بسته شود. سایر موقعیتهای باز نیز میتوانند همچنان بر ارزش خالص حساب تأثیر بگذارند.
۶. آیا دراودان با کال مارجین یکسان است؟
خیر. دراودان کاهش ارزش حساب را اندازهگیری میکند، درحالیکه کال مارجین یا اعلان مرتبط با مارجین به توانایی حساب برای برآورده کردن الزامات مارجین مربوط میشود. دراودان ممکن است به کسری مارجین منجر شود، اما آستانههای مربوطه، رویهها و احتمال بسته شدن موقعیتها به محصول، ارائهدهنده، شرایط حساب و حوزه قضایی بستگی دارند.
مقالههای مرتبط
- مبانی فارکس
ارز پایه در برابر ارز مظنه: نحوه خواندن جفتارزهای فارکس
Language review draft — fa. Source: https://www.cptmarkets.com/fa/learn/academy/Base-Currency-vs-Quote-Currency-How-Forex-Pairs-Are-Read — Source ID: cpt-1b7b8bcb4ef8344856c5. Existing captured source; not approved for publication.
1 min read · زمان تقریبی مطالعه↗ - مبانی معاملهگری
معاملهگر چیست؟ انواع معاملهگران، مهارتها و نحوه عملکرد معاملات
درک وظایف معاملهگران، نحوه تصمیمگیری آنها و عملکرد رویکردهای مختلف معاملاتی میتواند به مبتدیان کمک کند پیش از ورود به بازارهای مالی، دانش پایه محکمتری به دست آورند.
1 min read · زمان تقریبی مطالعه↗ - داراییهای دیجیتال
لایتکوین (LTC) چیست؟ نحوه عملکرد، کاربردها و ریسکها
لایتکوین (LTC) یک ارز دیجیتال غیرمتمرکز است که برای انجام تراکنشهای همتابههمتا بدون نیاز به پردازش آنها توسط یک مرجع مرکزی طراحی شده است. این ارز که در سال ۲۰۱۱ راهاندازی شد، از یک بلاکچین عمومی و سازوکار اجماع اثبات کار برای ثبت تراکنشها و انتشار سکههای جدید استفاده میکند. لایتکوین چندین ویژگی طراحی مشترک با بیتکوین دارد، اما از الگوریتم استخراج متفاوت، زمان هدف کوتاهتر برای تولید بلاک و سقف عرضه بالاتری برخوردار است. با این حال، این تفاوتهای فنی کاهش هزینه تراکنش، تسویه نهایی سریعتر یا ارزش بازار بالاتر را تضمین نمیکنند.
1 min read · زمان تقریبی مطالعه↗