
風險管理
交易中的回撤是什麼?公式、示例及風險控制
交易中的回撤用於衡量賬戶價值從前一高點下跌至隨後低點的幅度。交易者通常以百分比來表示回撤,以瞭解賬戶價值較前一高點下跌了多少。通過跟蹤回撤,交易者可以評估歷史虧損、比較不同交易策略,並檢驗其風險管理規則是否按預期發揮作用。然而,回撤衡量的是過去或當前的虧損,而非未來交易可能產生的最大虧損。
交易中的回撤是什麼意思?
回撤是指交易賬戶淨值從前一高點下降至之後低點的減少幅度。根據計量方法的不同,回撤可反映已平倉頭寸的已實現虧損、未平倉頭寸的未實現虧損,或兩者兼有。
例如,假設某賬戶達到£10,000,隨後跌至£8,500。該賬戶經歷了£1,500的回撤,相當於其峯值的15%。
回撤之所以有用,是因爲僅憑虧損的貨幣金額無法體現相對於可用資本而言下跌的嚴重程度。£1,500的虧損佔£10,000賬戶的15%,但僅佔£50,000賬戶的3%。
交易者可在不同期間或整個交易歷史中計量回撤。因此,任何回撤數據都應註明其計量基礎,包括起始峯值、隨後的低點,以及計算採用的是賬戶餘額還是淨值。
如何計算交易中的回撤
回撤公式將前一峯值與隨後的谷值進行比較。計算百分比回撤時,將下跌金額除以峯值,再將結果乘以100。
回撤公式:
百分比回撤 = [(峯值 − 谷值) ÷ 峯值] × 100
峯值代表下跌前相關賬戶的最高價值。谷值代表在計量期間內該峯值之後所達到的最低價值。
示例:計算百分比回撤
假設某交易賬戶的數據如下:
|
計量項目 |
數值 |
|
前期賬戶峯值 |
£12,000 |
|
隨後賬戶谷值 |
£9,600 |
|
回撤金額 |
£2,400 |
|
百分比回撤 |
20% |
計算如下:
百分比回撤 = [(£12,000 − £9,600) ÷ £12,000] × 100 = 20%
因此,該賬戶較前一峯值經歷了20%的回撤。
這一計算並不意味着賬戶虧損了初始存款的20%。賬戶在達到峯值之前可能曾上漲或下跌。該百分比衡量的是相對於計算中所採用最高價值的下跌幅度。
餘額回撤與淨值回撤
餘額回撤與淨值回撤描述的是賬戶表現的不同方面。
· 餘額回撤:衡量賬戶餘額的下降,賬戶餘額通常反映入金、出金及已實現的交易結果。
· 淨值回撤:衡量賬戶淨值的下降,賬戶淨值通常包括餘額及未平倉頭寸的未實現盈虧,具體以賬戶服務商的計算方法爲準。
例如,某賬戶餘額爲£10,000,而一筆未平倉頭寸有£500的未實現虧損。在其他適用調整之前,其淨值爲£9,500。因此,淨值回撤可以揭示僅憑餘額尚未顯示的下跌。
在比較交易表現時,使用一致的定義十分重要。否則,兩個回撤數據可能僅因衡量的賬戶價值不同而顯得有所差異。
什麼是最大回撤?
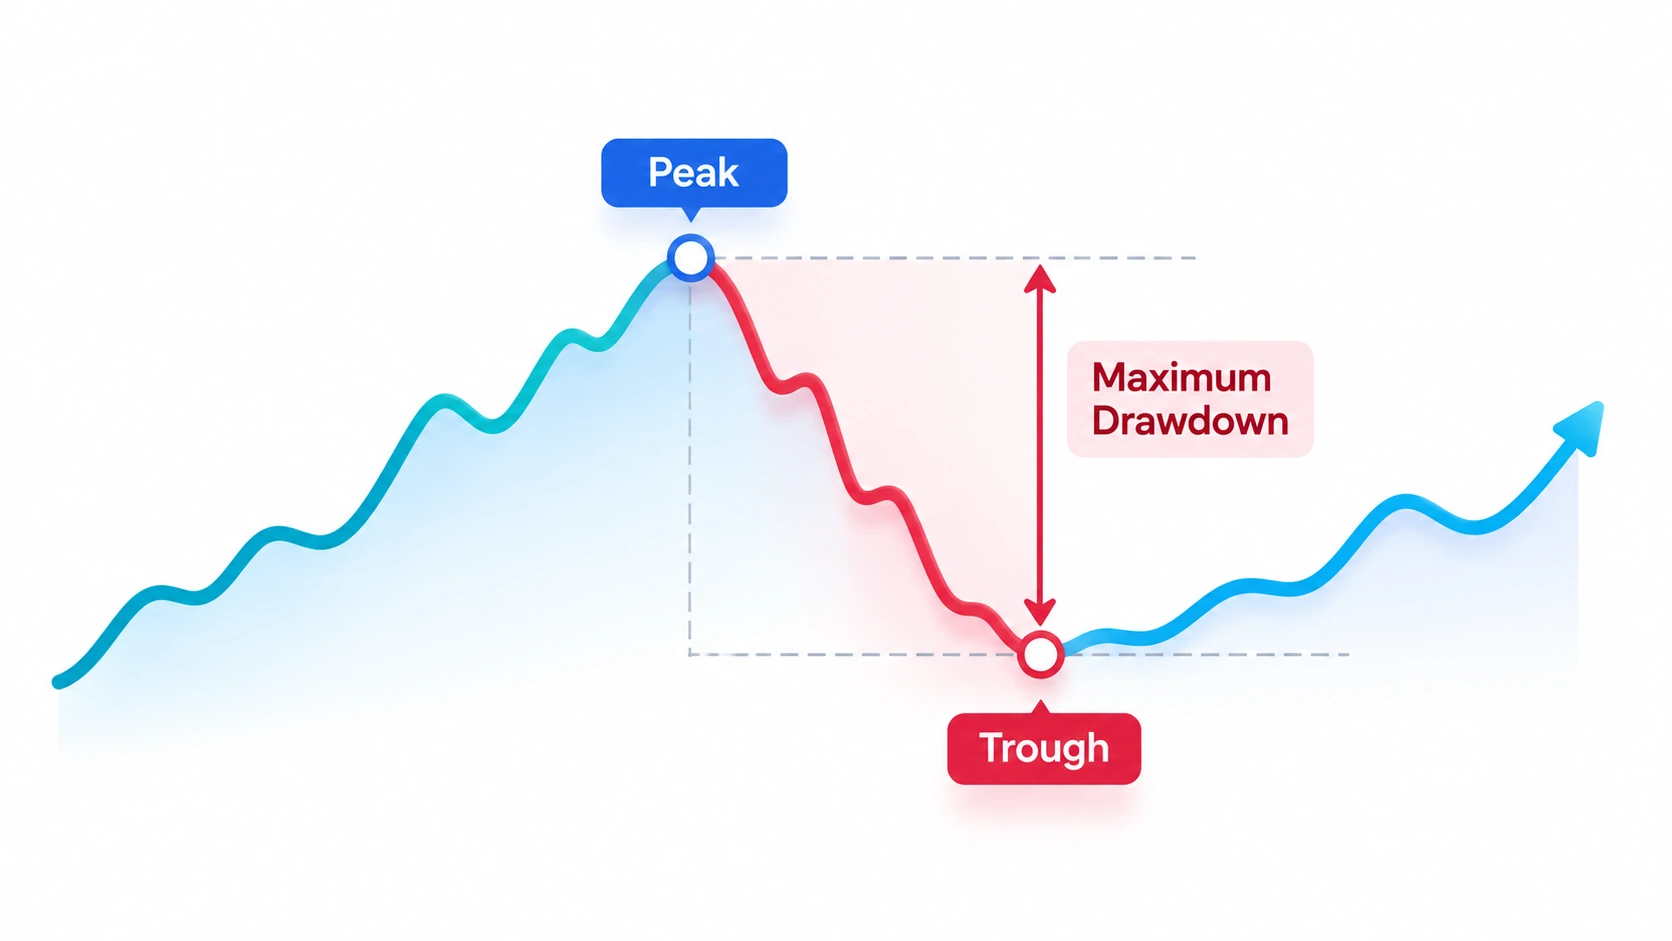
最大回撤(MDD)是指在特定計量期間內錄得的最大峯谷跌幅。它通常用於評估交易賬戶或策略在歷史上所經歷的下行幅度。
假設有三段相互獨立的峯谷下跌,各自單獨計算:
|
下跌 |
峯值 |
谷值 |
回撤 |
|
第一段 |
£10,000 |
£9,000 |
10% |
|
第二段 |
£11,000 |
£8,800 |
20% |
|
第三段 |
£9,500 |
£8,550 |
10% |
在這三段示例下跌中,最大跌幅爲20%,由£11,000跌至£8,800計算得出。對於連續的賬戶歷史,最大回撤必須考慮計量期間內最高的相關峯值及其後的所有低點。
最大回撤可提供所選期間內最嚴重歷史跌幅的信息。然而,它並不能確定某一策略在未來可能遭受的最大虧損。市場狀況可能發生變化,歷史表現亦不能保證未來結果。
在審視最大回撤時,交易者還應考慮賬戶恢復所需的時間、虧損發生的頻率,以及計量是否包含未平倉頭寸的虧損。
回撤如何影響交易表現?
回撤主要從兩方面影響交易表現:減少可用資本,以及提高彌補虧損所需的收益百分比。
第二個影響尤爲重要,因爲恢復所需的百分比是以減少後的賬戶價值而非原先峯值爲基礎計算的。
理解恢復百分比
恢復公式爲:
所需恢復收益(%) = [回撤金額 ÷ 剩餘資本] × 100
等價地,若回撤以前一峯值的百分比表示:
所需恢復收益(%) = [回撤(%) ÷ (100 − 回撤(%))] × 100
以下假設示例說明了兩者之間的關係:
|
回撤 |
剩餘資本 |
恢復所需收益 |
|
10% |
90% |
11.11% |
|
20% |
80% |
25% |
|
30% |
70% |
42.86% |
|
40% |
60% |
66.67% |
|
50% |
50% |
100% |
例如,30%的回撤會使賬戶從£10,000降至£7,000。要回到£10,000,賬戶需獲得£3,000的收益,約相當於剩餘£7,000的42.86%。
上述數據僅爲數學示例,並非對交易表現的預測。此外,這些數據未計入額外入金、出金及交易成本。
回撤與交易心理
回撤也可能影響決策。在連續虧損之後,交易者可能會感到需要儘快挽回賬戶損失的壓力,從而擴大倉位規模或提高交易頻率。
然而,爲彌補先前虧損而增加風險敞口,可能會放大後續虧損。更爲自律的做法是重新審視原有交易計劃,檢查其假設是否仍然成立,並避免僅出於挽回資本的願望而作出決策。
常見的回撤類型
“回撤”一詞可指多種計量方式。瞭解其中的區別有助於交易者準確解讀業績報告。
· 絕對回撤:低於指定初始賬戶價值或起始資本水平的跌幅。其確切定義應參照報告所採用的方法加以確認。
· 相對回撤:從前一峯值至隨後谷值的百分比跌幅。
· 最大回撤:在特定期間內錄得的最大峯谷跌幅。
· 當前回撤:從相關前一峯值至最新計量賬戶價值的跌幅。
這些術語在不同交易平臺、業績報告或策略測試工具中的實現方式並不總是一致。因此,交易者在比較結果之前應先了解其計算方法。
有助於管理回撤的風險控制措施
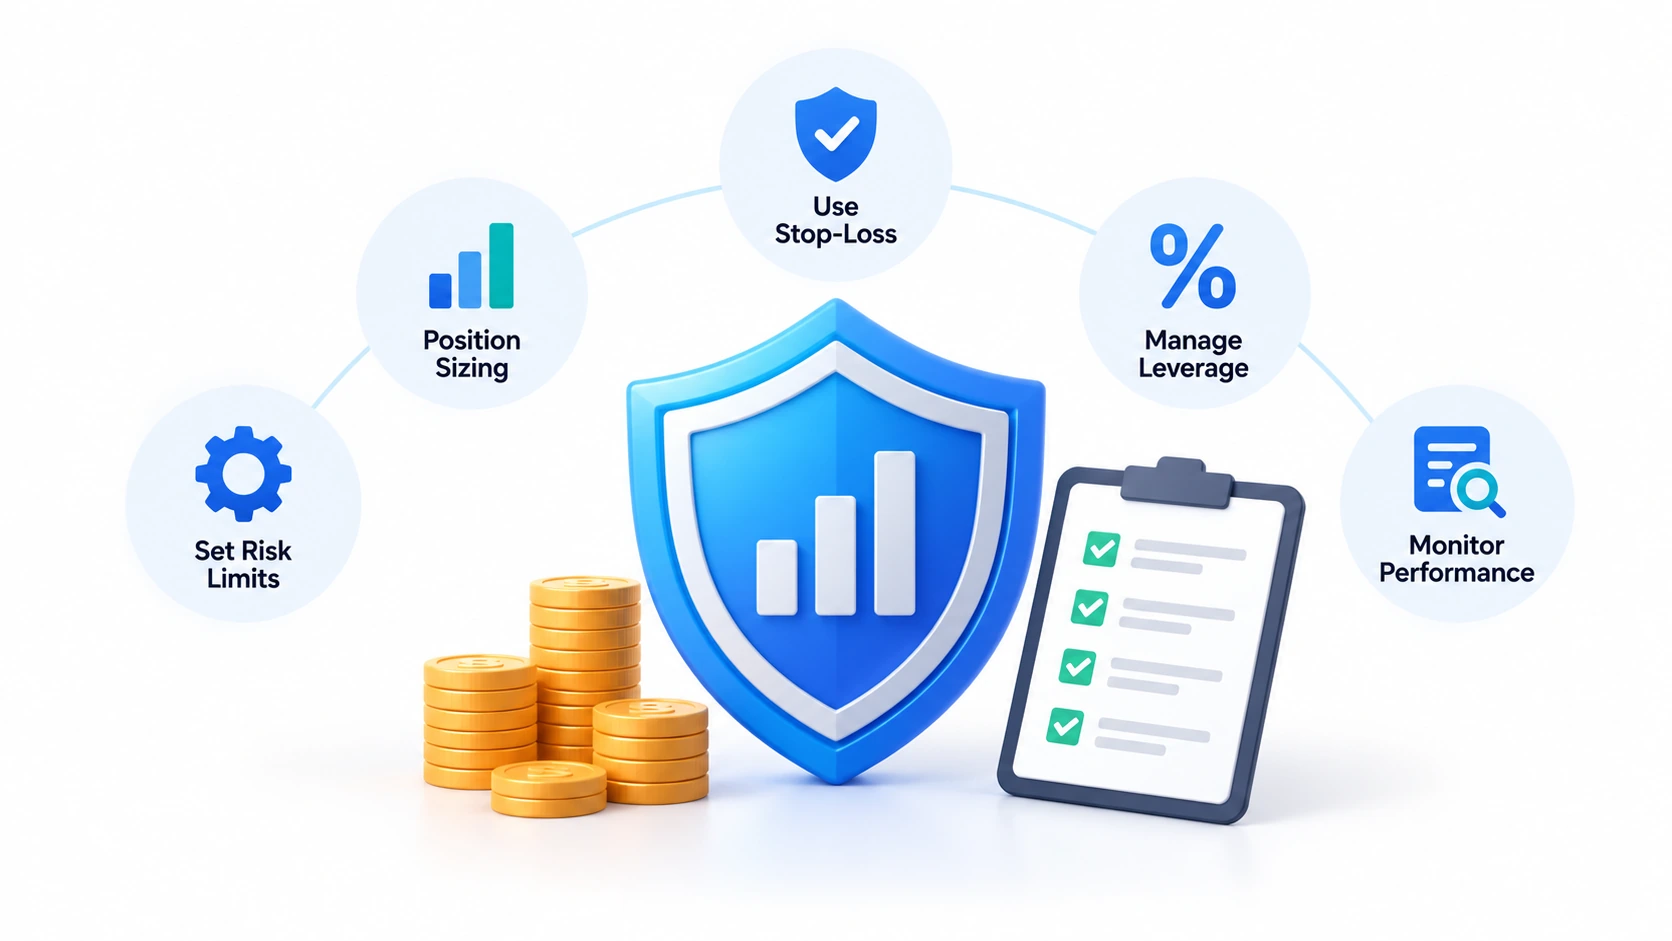
風險控制旨在限制風險敞口,並建立一套管理虧損的一致流程。它們無法消除市場風險,也不能保證回撤維持在某一特定水平以下。
1. 交易前設定風險限額
交易計劃可規定每筆交易、每日或更長期間內可接受的最大虧損,亦可設定暫停交易並檢討表現的條件。
例如,某一假設計劃可能要求在賬戶較最近峯值下跌預設百分比後進行檢討。該閾值應被視爲一項規劃參數,而非適用於所有交易者的通用規則。
2. 運用倉位管理控制風險敞口
倉位規模決定了一筆交易所承擔的市場風險敞口。它可以綜合考慮預定的止損距離、價格變動的貨幣價值,以及分配給該筆交易的資本金額。
當交易走勢有利時,較大的倉位可帶來更大的收益;但當市場走勢不利時,亦可能放大虧損。
因此,交易者可在建倉前估算在計劃退出價位的潛在虧損。不過,由於跳空、滑點、執行條件或其他成本,實際虧損可能有所不同。
3. 瞭解止損單及其侷限性
止損單可幫助交易者在頭寸走勢不利時確定預期退出價位。然而,在所有市場條件下,它都不能保證按指定價格成交。
快速波動的市場、價格跳空及流動性不足均可能影響最終成交價格。因此,止損單應作爲更廣泛風險管理流程的一部分,而非防範過度回撤的保證。
4. 監控槓桿與保證金
槓桿使交易者能夠以少於頭寸全部市值所需的資金來控制頭寸。然而,槓桿可能放大不利價格變動對賬戶淨值的影響。
保證金是開立或維持槓桿頭寸所需的資金。它並不等同於交易者可能虧損的最大金額。視產品、賬戶條款及適用保護措施而定,虧損可能超過最初爲頭寸分配的保證金。
5. 跟蹤淨值並檢討交易結果
在關注餘額的同時監控賬戶淨值,有助於在頭寸平倉前發現未實現虧損。交易日誌可通過記錄入場與出場價位、倉位規模、計劃風險、已實現結果以及每筆交易的理由,提供更多背景信息。
定期檢討有助於識別虧損是否集中於特定交易品種、市場狀況或交易行爲。然而,過往模式未必能預測未來結果。
6. 在適當情況下分散風險敞口
持有多個頭寸並不會自動降低風險。不同交易品種的頭寸可能對相同的經濟事件作出反應,或具有相似的潛在風險敞口。
因此,交易者應考慮未平倉頭寸的整體風險,而非孤立地評估每筆交易。分散投資或可降低某些集中風險,但無法消除市場風險,也無法防止所有頭寸同時虧損。
比較交易策略時如何解讀回撤
回撤與其他業績指標結合考慮時最具參考價值。一個歷史回報較高的策略,過程中也可能經歷過大幅虧損。
比較策略時,請考慮以下方面:
· 最大回撤:錄得的最大峯谷跌幅是多少?
· 恢復時間:若賬戶已恢復,回到前一峯值用了多長時間?
· 虧損頻率:虧損期出現的頻率如何?
· 交易成本:是否已計入點差、佣金、融資費用及其他適用成本?
· 計量期間:各策略是否在可比的期間及市場條件下進行評估?
· 測試侷限:結果是基於歷史數據、模擬交易還是實盤交易?
回測結果可能無法反映實盤交易中遇到的執行條件或市場行爲。此外,曾從歷史回撤中恢復的策略,未來仍可能經歷更大或更持久的下跌。
因此,平衡的評估應同時考慮回報以及爲獲取回報所承擔的風險。回撤是該評估中的一項有用指標,但並非衡量交易質量的完整標準。
結論
回撤衡量賬戶從前一峯值下跌的幅度,有助於量化交易期間所經歷的下行風險。其公式簡單明瞭,但解讀結果時需要關注賬戶淨值、計量期間,以及歷史虧損與未來風險之間的區別。
通過設定虧損限額、控制倉位規模、監控淨值並持續檢討表現,交易者可以建立更具結構化的風險管理方法。儘管如此,任何方法都無法消除交易風險,也無法保證回撤維持在特定水平。
常見問題
1. 交易中多少回撤百分比算合理?
並不存在適用於所有交易者或策略的統一回撤百分比。可接受的水平取決於交易目標、風險承受能力、策略特徵及可用資本等因素。歷史回撤有助於評估下行風險,但無法確定安全閾值,也不能保證未來虧損會維持在相同範圍內。
2. 回撤與虧損有何區別?
交易虧損是指一筆或一組交易產生的負面財務結果。回撤則衡量賬戶價值從前一峯值至隨後低點的下跌幅度。因此,回撤可能包含多筆虧損;當計算採用賬戶淨值時,還可能反映未平倉頭寸的未實現虧損。
3. 如何計算最大回撤?
找出每個相關的賬戶峯值及其隨後的谷值,然後計算自峯值起的百分比跌幅。在所選計量期間內最大的峯谷百分比跌幅即爲最大回撤。結果取決於所選期間,以及計算採用的是餘額、淨值還是其他既定業績指標。
4. 交易賬戶能否從回撤中恢復?
如果隨後的淨收益使賬戶價值回到前一峯值,賬戶即可恢復。然而,由於剩餘資本較少,所需的收益百分比會大於原先的回撤百分比。恢復並無保證,額外虧損、交易成本或出金都可能增加所需的金額或時間。
5. 止損單能否防止回撤?
不能。止損單有助於確定預期退出價位並管理風險敞口,但無法消除回撤。市場跳空、滑點及執行條件可能導致交易以不同於設定止損價位的價格平倉。其他未平倉頭寸也可能繼續影響賬戶淨值。
6. 回撤與追加保證金是一回事嗎?
不是。回撤衡量的是賬戶價值的下降,而追加保證金通知或與保證金相關的提示,涉及的是賬戶滿足適用保證金要求的能力。回撤可能導致保證金不足,但相關閾值、處理程序及可能的強制平倉,取決於產品、服務商、賬戶條款及司法管轄區。
相關文章
- 交易基礎
什麼是交易者?類型、技能及交易運作方式
了解交易者的工作內容、他們如何做出決策,以及不同交易方式如何運作,有助於初學者在進入金融市場之前打下更紮實的基礎。
1 min read · 預計閱讀時間↗ - 外匯基礎
基礎貨幣與報價貨幣:如何解讀外匯貨幣對
貨幣對表示一種貨幣相對於另一種貨幣的價值。基礎貨幣是貨幣對中排在第一位的貨幣,報價貨幣則排在第二位。匯率表示購買一單位基礎貨幣需要多少單位的報價貨幣。理解這種關係後,您就能更準確地解讀外匯報價,並理解匯率上漲或下跌的含義。
1 min read · 預計閱讀時間↗ - 數位資產
什麼是萊特幣(LTC)?運作原理、用途與風險
萊特幣(LTC)是一種去中心化加密貨幣,旨在實現點對點交易,而無需由中央機構處理交易。萊特幣於2011年推出,採用公共區塊鏈和工作量證明(PoW)共識機制來記錄交易並發行新幣。萊特幣與比特幣有若干相同的設計特點,但其挖礦演算法不同、目標出塊時間更短、最大供應量更高。然而,這些技術差異並不保證更低的交易成本、更快的最終結算或更高的市場價值。
1 min read · 預計閱讀時間↗