
風險管理
外匯風險管理:工具、規則與計算示例
外匯風險管理是識別、衡量和控制與貨幣交易相關的潛在虧損的過程。它包括計算頭寸規模、設置止損水平、限制跨多個未平倉交易的敞口以及監控賬戶回撤。儘管這些技術可以幫助交易員在建倉前界定其風險,但它們不能消除虧損或保證執行價格。有效的風險管理始於了解一筆交易可能會虧損多少,而不是它可能會賺多少。
什麼是外匯風險管理?
外匯風險管理涉及制定規則,規定一筆交易可以讓多少資本面臨虧損風險,以及在市場狀況發生變化時如何應對。交易員不是依賴於預測必定準確,而是在建倉前設定限制,並檢查潛在虧損是否在這些限制之內。
這些決定很重要,因為貨幣價格會因經濟數據、央行公告、地緣政治動態和市場流動性的變化而迅速波動。此外,槓桿允許交易員控制相對於其賬戶淨值更大的頭寸,這不僅會放大收益,也會放大虧損。
風險管理並不會使一筆失敗的交易扭虧為盈。相反,它提供了一個框架,用於衡量敞口、限制計劃中的虧損並隨著時間的推移持續評估決策。
計算每筆交易的風險
每筆交易的風險是指如果頭寸達到其計劃的平倉水平,交易員準備虧損的金額。交易員通常將這一金額表示為賬戶淨值的百分比或固定的金錢數字。
舉例來說,假設一個賬戶的淨值為 5,000 美元 。一個假設的1%風險限制將等於 50 美元 。
公式:
風險金額 = 賬戶淨值 × 風險百分比
在此示例中:
5,000 美元 × 1% = 50 美元
這 50 美元 代表單筆交易的計劃風險,而不是保證的最大虧損。執行差異、滑點、交易成本以及市場價格的跳空可能會導致實際虧損超過預先計算的金額。
沒有適合所有交易員的通用風險百分比。一個看似很小的百分比,根據個人的財務狀況和風險承受能力,仍可能代表著無法接受的虧損。因此,教育示例中使用的百分比不應被解釋為建議。
選擇與風險相匹配的頭寸規模
頭寸規模決定了一筆交易承載了多少貨幣敞口。它將入場價格與止損水平之間的距離同面臨風險的金錢金額聯繫起來。
較寬的止損通常需要較小的頭寸來維持相同的計劃金錢風險。相反,較窄的止損在相同的計算下可能允許較大的頭寸,儘管止損設置仍必須反映交易的底層邏輯,而不是僅僅為了增加頭寸規模而做出選擇。
基本頭寸規模計算公式:
頭寸規模(手數)= 風險金額 ÷ (以點計的止損距離 × 每標準手的點值)
該公式需要計劃的風險金額、止損距離以及相關貨幣對和賬戶貨幣下1個標準手的點值。由此產生的頭寸規模以標準手表示。
計算示例:計算頭寸規模
假設以下虛構的交易:
| 輸入 | 示例 |
| 賬戶淨值 | 5,000 美元 |
| 計劃風險百分比 | 1% |
| 計劃金錢風險 | 50 美元 |
| 止損距離 | 25個點 |
| 每標準手點值 | 10 美元 |
| 計算出的頭寸規模 | 0.20個標準手 |
計劃風險為 50 美元 ,而如果市場朝著不利於頭寸的方向波動25個點,假設所述點值仍然適用且不包括成本,每個標準手將虧損約 250 美元 。
計算如下:
頭寸規模 = 50 美元 ÷ (25 × 10 美元 ) = 0.20個標準手
在0.20個標準手下,假設的點值為 2 美元 。因此,在扣除交易成本和任何執行差異之前,止損水平的計劃虧損為25 × 2 美元 = 50 美元 。
這是一個簡化的假設示例。實際點值因交易工具和賬戶貨幣而異。交易員應核實合約規格並為其特定交易使用正確的點值計算。
了解止損平倉單及其局限性
止損平倉單是一種指令,旨在當適用的市場價格達到指定的觸發水平時平倉,具體受提供商的訂單執行規則約束。交易員通常在建倉前使用止損平倉單來界定出場點。
例如,一個假設的歐元兌美元頭寸可能有1.1000的入場價格和1.0975的止損水平。對於多頭頭寸,止損設置在入場價下方25個點,為計算計劃風險提供了一個參考點。
然而,止損價不一定是最終的執行價格。止損單在被觸發後可能會成為市價單,實際成交價可能與指定水平不同。快速波動的市場、價格跳空以及有限的流動性都可能導致這種差異。
止損限價單對可接受的執行價格引入了限制,但如果市場越過了該限制,它可能根本不會執行。因此,這兩種訂單類型都不能消除所有的執行風險。
在下達交易前,請考慮:
止損水平是否反映了明確的退出交易的理由。
由此產生的頭寸規模是否符合計劃的風險金額。
相關的市場事件是否會增加波動性。
點差、佣金及其他適用費用是否會影響總風險的計算。
特定訂單類型的可用性和精確行為取決於交易工具和提供商。
使用風險回報率來評估交易情景
風險回報率將交易的潛在虧損與達到計劃目標時的潛在利潤進行比較。它有助於描述一筆交易的收益結構,但並不表明任何一種結果發生的可能性有多大。
公式:
風險回報率 = 潛在虧損 : 潛在利潤
例如,如果一筆交易的計劃虧損為 50 美元 ,潛在利潤為 100 美元 ,則風險回報率為1:2。
這意味著潛在利潤是計劃虧損的兩倍。然而,該比率並不表明成功的概率,也不能保證利潤目標一定能實現。
計算示例:比較兩種設置
| 假設設置 | 計劃風險 | 潛在利潤 | 風險回報率 |
| 設置 A | 50 美元 | 50 美元 | 1:1 |
| 設置 B | 50 美元 | 100 美元 | 1:2 |
設置 B 相對於計劃虧損提供了更大的潛在利潤。然而,單靠這個比率無法確定設置 B 是否更有可能成功。結果還取決於市場行為、入場和出場假設的質量以及交易成本。
此外,如果一筆具有較高每筆交易潛在回報的策略其成功交易發生得太少,或者其實際虧損超過了其計劃風險,該策略仍然可能虧錢。因此,風險回報分析是更廣泛評估的一個輸入指標,而不是交易質量的獨立衡量標準。
設定最大敞口規則
每筆交易的風險衡量的是單一頭寸的計劃敞口。總敞口則考慮了幾個未平倉頭寸的組合風險。
當多筆交易共享一個共同的驅動因素時,這種區分就很重要。例如,歐元兌美元的多頭頭寸和美元兌瑞郎的空頭頭寸可能都對美元的波動敏感。儘管這些頭寸涉及不同的貨幣對,但它們的風險可能會重疊。
因此,獨立計算每筆交易的交易員可能會低估賬戶的綜合敞口。
一份書面的風險管理計劃可以界定:
每筆交易的最大計劃風險。
未平倉頭寸的綜合計劃風險上限。
在現有交易已經處於風險中時避免增加敞口的條件。
在重大經濟公告發布前重新評估頭寸的規則。
記錄每筆交易背後的理由及其最終結果的流程。
這些是交易計劃可能包含的規則示例,並非通用的門檻。適當的限制取決於策略、交易工具、賬戶規模以及個人情況。
重要的是,增加一個新頭寸不應自動被視為多元化。即使涉及不同的貨幣對,幾個頭寸也可能對同一個市場事件做出相似的反應。
監控回撤並保護交易資本
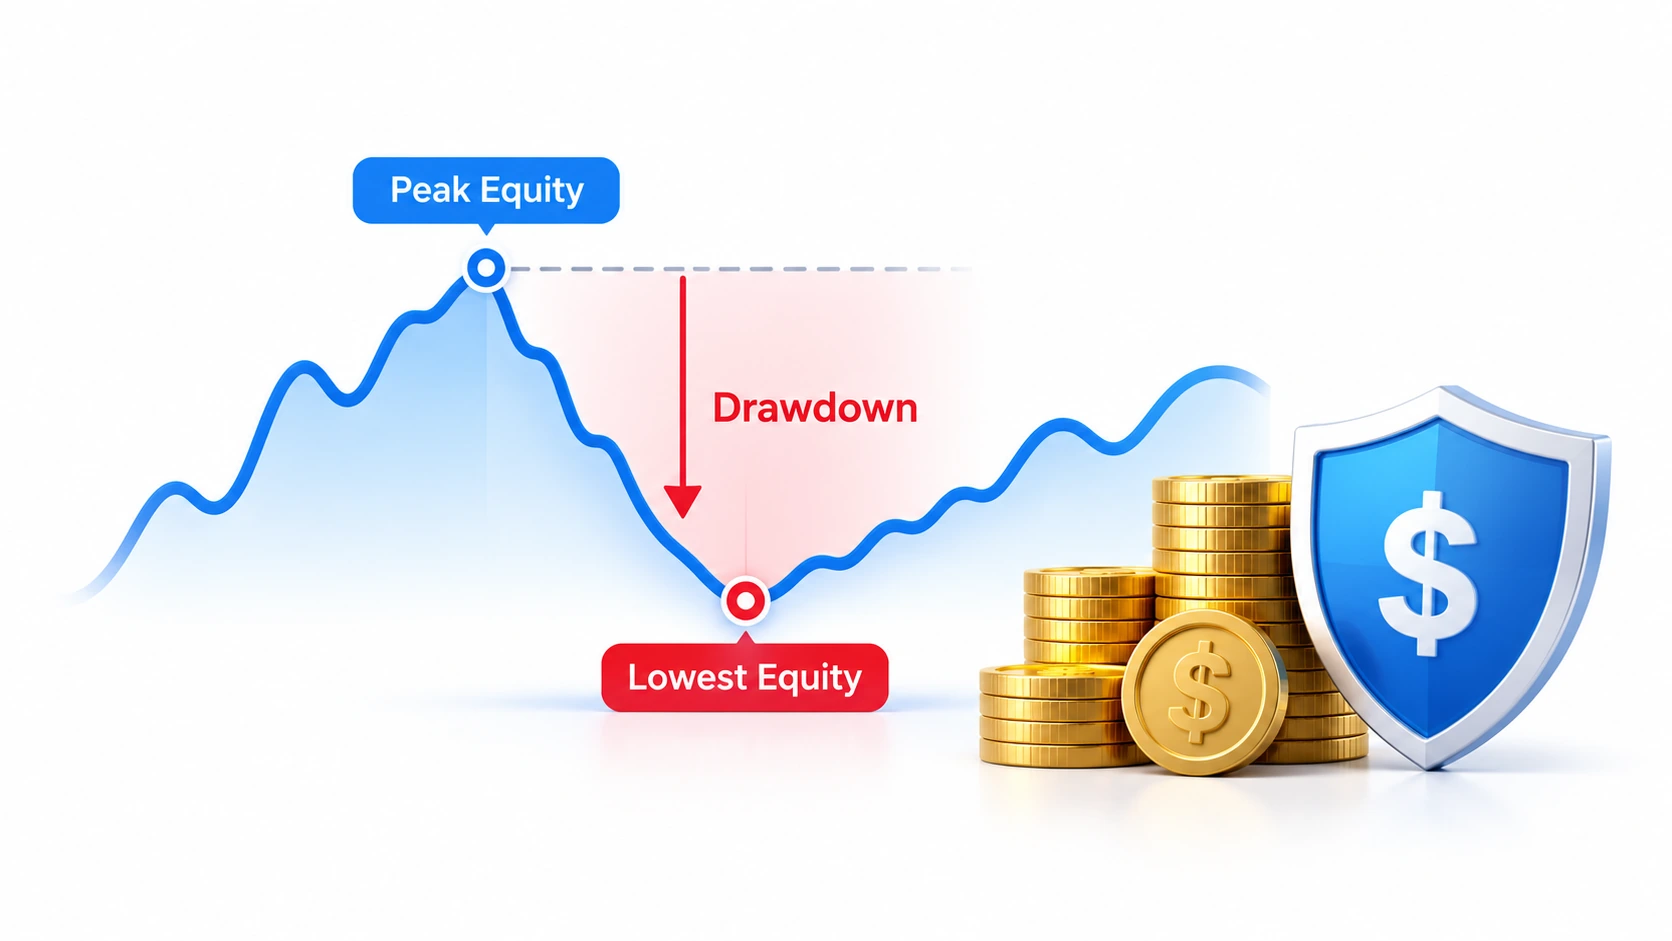
回撤衡量的是賬戶淨值從之前峰值的下降幅度。它提供了一種評估賬戶較其早期價值下跌了多少的方法。
公式:
回撤(%) = (先前峰值淨值 − 當前淨值) ÷ 先前峰值淨值 × 100
例如,如果賬戶淨值從 5,000 美元降至 4,500 美元 ,回撤為:
( 5,000 美元 − 4,500 美元 ) ÷ 5,000 美元 × 100 = 10%
該賬戶已從先前的峰值下跌了10%。
從虧損中恢復所需的百分比收益大於最初虧損的百分比。在下跌10%之後,假設沒有存款、取款或其他調整,價值 4,500 美元的賬戶必須賺取 500 美元 ,即其當前淨值的約11.11%,才能回升至 5,000 美元。
隨著回撤的增加,這種不對稱性變得更加明顯。下跌20%需要在剩餘資本上賺取25%的收益,才能恢復到初始水平。
| 回撤 | 從 5,000 美元剩餘的淨值 | 恢復至 5,000 美元所需的收益 |
| 10% | 4,500 美元 | 11.11% |
| 20% | 4,000 美元 | 25% |
| 30% | 3,500 美元 | 42.86% |
這些數據是數學說明,而非預測。它們展示了為什麼即使單筆計劃虧損看起來很小,監控賬戶淨值和控制敞口依然重要。
回撤規則還可以界定何時暫停並審查交易流程。例如,交易員可能會在經歷預定的下跌後,審查頭寸規模、市場條件或對交易計劃的遵守情況是否發生了變化。這樣的審查並不能保證恢復,但它可以幫助識別最初的假設是否仍然有效。
了解槓桿、保證金和總交易成本
槓桿允許交易員獲得比作為保證金投入的資本更大的頭寸敞口。這可能使相對較小的市場變動對賬戶淨值產生重大影響。
然而,保證金並不是頭寸可能虧損金額的上限。取決於產品、市場變動以及適用的賬戶保護措施,一個頭寸可能會損失超過初始建倉所需的保證金。
例如,假設價格變動與頭寸價值呈線性關係,一個價值 20,000 美元 的假設頭寸,如果出現1%的不利於交易員的波動,在扣除成本前將產生 200 美元 的虧損。如果該頭寸需要 1,000 美元 的初始保證金,這 200 美元 的虧損將佔該保證金的20%,而不是1%。
交易成本也會影響結果。根據產品和賬戶條款的不同,這些成本可能包括點差、佣金和隔夜融資費用。此外,滑點可能會導致執行的交易與計算中假設的價格不同。
出於這個原因,風險計算應區分計劃中基於價格的虧損與最終實現的總體結果。在交易前,請審查適用的產品規格、保證金規則、費用和執行條款。
閱讀《什麼是外匯交易?》以了解市場介紹,閱讀《什麼是外匯中的手數?》以獲取有關頭寸規模的更多詳細信息。
建立可重複的風險管理檢查清單
風險管理只有成為一致流程的一部分,而不是在頭寸開始虧錢後才做出的決定時,才會變得更加有用。
在進行一筆假設交易之前,請完成以下檢查清單:
1. 定義交易情景:明確入場點、入場原因以及會使該想法失效的條件。
2. 設置出場水平:基於交易的邏輯選擇止損水平,而不是僅僅基於您想要承擔風險的金錢數額。
3. 計算風險金額:確定止損距離所代表的金錢金額以及擬定的頭寸規模。
4. 檢查頭寸規模:確認計劃的虧損符合交易計劃中規定的風險限制。
5. 評估綜合敞口:審查現有頭寸,並考慮它們是否對同一種貨幣或經濟事件具有共同敞口。
6. 考慮成本和執行不確定性:計入適用的費用,並認識到實際的出場價格可能與止損價不同。
7. 記錄結果:記錄交易、最初的假設、實際結果以及是否遵守了規則。
平倉後,應將流程審查與結果分開。一筆盈利的交易並不一定代表風險管理完善,正如一筆虧損的交易並不自動意味著決策結構糟糕。決策的質量取決於當時可用的信息以及交易員是否遵循了一個連貫且有記錄的流程。
結論
外匯風險管理結合了頭寸規模控制、止損平倉規劃、風險回報分析、敞口限制以及回撤監控。總之,這些工具幫助交易員衡量潛在虧損並應用一致的規則,儘管它們都不能消除市場風險或保證某種結果。
當交易員了解他們的假設、考慮到成本和執行差異,並將計劃的風險與實際可能發生的虧損區分開來時,這些計算是最有用的。紀律嚴明的流程不能保證交易盈利,但它能在動用資本前使每項決策的風險更加清晰。
為了將這些概念付諸實踐,交易員可以從 CPT Markets 的模擬賬戶開始,在不投入真實資金的情況下探索交易平台,並在模擬環境中練習應用風險管理技術。
這提供了一個機會來測試頭寸規模計算、設置止損水平,並在考慮真實交易前監控假設的回撤。模擬交易並不能消除真實市場的風險,真實市場中的執行條件和交易心理可能會有所不同。
常見問題解答
1. 外匯交易中的1%規則是什麼?
1%規則是一項風險管理準則,即交易員為單筆交易設定相當於賬戶淨值1%的計劃虧損上限。例如, 5,000 美元 的1%是 50 美元 。這是一種說明性的慣例,而非普遍適用的風險水平,並且由於執行差異和交易成本,實際虧損可能會超過計劃金額。
2. 您如何計算外匯中每筆交易的風險?
將賬戶淨值乘以所選的風險百分比,以計算出計劃的金錢風險。例如,一個擁有 5,000 美元 淨值且假設風險限制為1%的賬戶,產生的計劃風險金額為 50 美元 。接下來,根據入場價和止損水平之間的距離,計算與該金額相對應的頭寸規模,同時計入點值和適用成本。
3. 止損平倉單能保證您的虧損不會超過計劃嗎?
不能。止損平倉單旨在特定價格觸發平倉,但在市場快速波動或出現跳空時,它可能會在一個不同的價格執行。成本也會增加實際虧損。執行不確定性的程度取決於市場狀況、訂單類型以及提供商的條款。
4. 什麼是外匯中良好的風險回報率?
沒有一種單一的風險回報率適合所有的交易策略。例如,1:2的比率比較了 50 美元 的計劃虧損與 100 美元 的潛在利潤。然而,它並不能確立達成任何一種結果的概率。有意義的評估還需要考慮策略的結果、交易成本以及其假設的可靠性。
5. 外匯交易中的回撤是什麼?
回撤是賬戶淨值從先前峰值下降的百分比。如果淨值從 5,000 美元 降至 4,500 美元 ,回撤為10%。回撤有助於描述下降的幅度和恢復所需的收益。它不能預測未來的表現,而且更大的回撤通常需要在剩餘淨值上獲得更大的百分比收益才能回到先前的峰值。
6. 風險管理能消除外匯交易的虧損嗎?
不能。風險管理工具有助於交易員界定和監控敞口,但它們無法消除市場風險、保證止損執行價格或確保交易能盈利。槓桿、價格跳空、滑點和交易成本都會影響最終結果。外匯交易可能會導致重大虧損,因此計算和交易規則絕不應被視為保證。
相關文章
- 交易基礎
什麼是交易者?類型、技能及交易運作方式
了解交易者的工作內容、他們如何做出決策,以及不同交易方式如何運作,有助於初學者在進入金融市場之前打下更紮實的基礎。
1 min read · 預計閱讀時間↗ - 外匯基礎
基礎貨幣與報價貨幣:如何解讀外匯貨幣對
貨幣對表示一種貨幣相對於另一種貨幣的價值。基礎貨幣是貨幣對中排在第一位的貨幣,報價貨幣則排在第二位。匯率表示購買一單位基礎貨幣需要多少單位的報價貨幣。理解這種關係後,您就能更準確地解讀外匯報價,並理解匯率上漲或下跌的含義。
1 min read · 預計閱讀時間↗ - 數位資產
什麼是萊特幣(LTC)?運作原理、用途與風險
萊特幣(LTC)是一種去中心化加密貨幣,旨在實現點對點交易,而無需由中央機構處理交易。萊特幣於2011年推出,採用公共區塊鏈和工作量證明(PoW)共識機制來記錄交易並發行新幣。萊特幣與比特幣有若干相同的設計特點,但其挖礦演算法不同、目標出塊時間更短、最大供應量更高。然而,這些技術差異並不保證更低的交易成本、更快的最終結算或更高的市場價值。
1 min read · 預計閱讀時間↗