
مدیریت ریسک
مدیریت ریسک در فارکس: ابزارها، قوانین و مثالهای کاربردی
مدیریت ریسک در فارکس فرآیند شناسایی، اندازهگیری و کنترل زیانهای احتمالی مرتبط با معاملات ارز است. این فرآیند شامل محاسبه حجم موقعیت معاملاتی، تعیین سطوح حد ضرر، محدود کردن میزان ریسک در معاملات باز و نظارت بر افت سرمایه حساب (Drawdown) میشود. اگرچه این روشها میتوانند به معاملهگران کمک کنند پیش از ورود به معامله، ریسک خود را مشخص کنند، اما نمیتوانند زیانها را بهطور کامل حذف کنند یا قیمت اجرای سفارش را تضمین کنند. مدیریت مؤثر ریسک با درک میزان زیان احتمالی یک معامله آغاز میشود، نه میزان سودی که ممکن است به همراه داشته باشد.
مدیریت ریسک در فارکس چیست؟
مدیریت ریسک در فارکس شامل تعیین قوانینی برای مشخص کردن میزان سرمایهای است که ممکن است در یک معامله در معرض زیان قرار گیرد و نحوه واکنش به تغییر شرایط بازار است. معاملهگر بهجای اتکا به درست بودن پیشبینی خود، پیش از ورود به موقعیت معاملاتی محدودیتهایی تعیین میکند و بررسی میکند که آیا زیان احتمالی در محدوده این محدودیتها قرار دارد یا خیر.
این تصمیمها اهمیت دارند، زیرا قیمت ارزها ممکن است در واکنش به دادههای اقتصادی، اطلاعیههای بانکهای مرکزی، تحولات ژئوپلیتیکی و تغییرات نقدشوندگی بازار بهسرعت حرکت کنند. علاوه بر این، اهرم به معاملهگران اجازه میدهد موقعیتهایی بزرگتر از سرمایه حساب خود کنترل کنند که میتواند هم زیانها و هم سودها را افزایش دهد.
مدیریت ریسک یک معامله ناموفق را به معاملهای سودآور تبدیل نمیکند. در عوض، چارچوبی برای اندازهگیری میزان ریسک، محدود کردن زیانهای برنامهریزیشده و ارزیابی منسجم تصمیمها در طول زمان فراهم میکند.
محاسبه ریسک هر معامله
ریسک هر معامله مبلغی است که معاملهگر آمادگی دارد در صورت رسیدن موقعیت معاملاتی به سطح خروج برنامهریزیشده، از دست بدهد. معاملهگران معمولاً این مبلغ را بهصورت درصدی از سرمایه حساب یا یک مبلغ ثابت پولی بیان میکنند.
برای مثال، حسابی با سرمایه ۵,۰۰۰ دلار را در نظر بگیرید. اگر محدودیت ریسک فرضی ۱ درصد باشد، این مقدار برابر با ۵۰ دلار خواهد بود.
فرمول:
مبلغ ریسک = سرمایه حساب × درصد ریسک
در این مثال:
۵,۰۰۰ دلار × ۱٪ = ۵۰ دلار
مبلغ ۵۰ دلار نشاندهنده ریسک برنامهریزیشده برای یک معامله مشخص است، نه حداکثر زیان تضمینشده. تفاوت در اجرای سفارش، لغزش قیمت، هزینههای معاملاتی و شکافهای قیمتی بازار میتوانند باعث شوند زیان واقعی از مبلغی که از قبل محاسبه شده است بیشتر باشد.
هیچ درصد ریسک واحدی برای همه معاملهگران مناسب نیست. حتی درصدی که کوچک به نظر میرسد، بسته به شرایط مالی و میزان تحمل ریسک فرد، ممکن است زیانی غیرقابلقبول باشد. بنابراین، درصد استفادهشده در یک مثال آموزشی نباید بهعنوان توصیه تلقی شود.
انتخاب حجم موقعیت متناسب با ریسک
حجم موقعیت معاملاتی مشخص میکند که یک معامله چه میزان مواجهه با ارز ایجاد میکند. این مفهوم، فاصله بین قیمت ورود و سطح حد ضرر را به مبلغ پولی در معرض ریسک مرتبط میسازد.
برای حفظ همان میزان ریسک پولی برنامهریزیشده، حد ضرر با فاصله بیشتر معمولاً به حجم موقعیت کوچکتری نیاز دارد. در مقابل، حد ضرر با فاصله کمتر ممکن است طبق همان محاسبه، امکان انتخاب حجم بزرگتری را فراهم کند. با این حال، سطح حد ضرر باید همچنان بر منطق اصلی معامله استوار باشد و صرفاً برای افزایش حجم موقعیت انتخاب نشود.
فرمول پایه محاسبه حجم موقعیت:
حجم موقعیت (لات) = مبلغ ریسک ÷ (فاصله حد ضرر بر حسب پیپ × ارزش هر پیپ برای یک لات استاندارد)
این فرمول به مبلغ ریسک برنامهریزیشده، فاصله حد ضرر و ارزش هر پیپ برای یک لات استاندارد از جفتارز مربوطه و ارز حساب نیاز دارد. حجم موقعیت حاصل بر حسب لات استاندارد بیان میشود.
مثال کاربردی: محاسبه حجم موقعیت
فرض کنید معامله فرضی زیر را در نظر داریم:
|
پارامتر |
مقدار نمونه |
|
سرمایه حساب |
۵,۰۰۰ دلار |
|
درصد ریسک برنامهریزیشده |
۱٪ |
|
ریسک پولی برنامهریزیشده |
۵۰ دلار |
|
فاصله حد ضرر |
۲۵ پیپ |
|
ارزش هر پیپ برای یک لات استاندارد |
۱۰ دلار |
|
حجم محاسبهشده موقعیت |
۰.۲۰ لات استاندارد |
ریسک برنامهریزیشده ۵۰ دلار است، در حالی که هر لات استاندارد در صورت حرکت بازار بهاندازه ۲۵ پیپ در خلاف جهت موقعیت، تقریباً ۲۵۰ دلار زیان ایجاد میکند؛ با این فرض که ارزش اعلامشده هر پیپ همچنان معتبر باشد و هزینهها در نظر گرفته نشوند.
محاسبه به این صورت است:
حجم موقعیت = ۵۰ دلار ÷ (۲۵ × ۱۰ دلار) = ۰.۲۰ لات استاندارد
در حجم ۰.۲۰ لات استاندارد، ارزش فرضی هر پیپ برابر با ۲ دلار است. بنابراین، زیان برنامهریزیشده در سطح حد ضرر برابر خواهد بود با:
۲۵ × ۲ دلار = ۵۰ دلار
این محاسبه پیش از احتساب هزینههای معاملاتی و هرگونه تفاوت در قیمت اجرا انجام شده است.
این یک مثال فرضی و سادهشده است. ارزش واقعی هر پیپ بسته به ابزار معاملاتی و ارز حساب متفاوت است. معاملهگران باید مشخصات قرارداد را بررسی کنند و از محاسبه صحیح ارزش پیپ برای معامله موردنظر خود استفاده کنند.
درک سفارشهای حد ضرر و محدودیتهای آنها
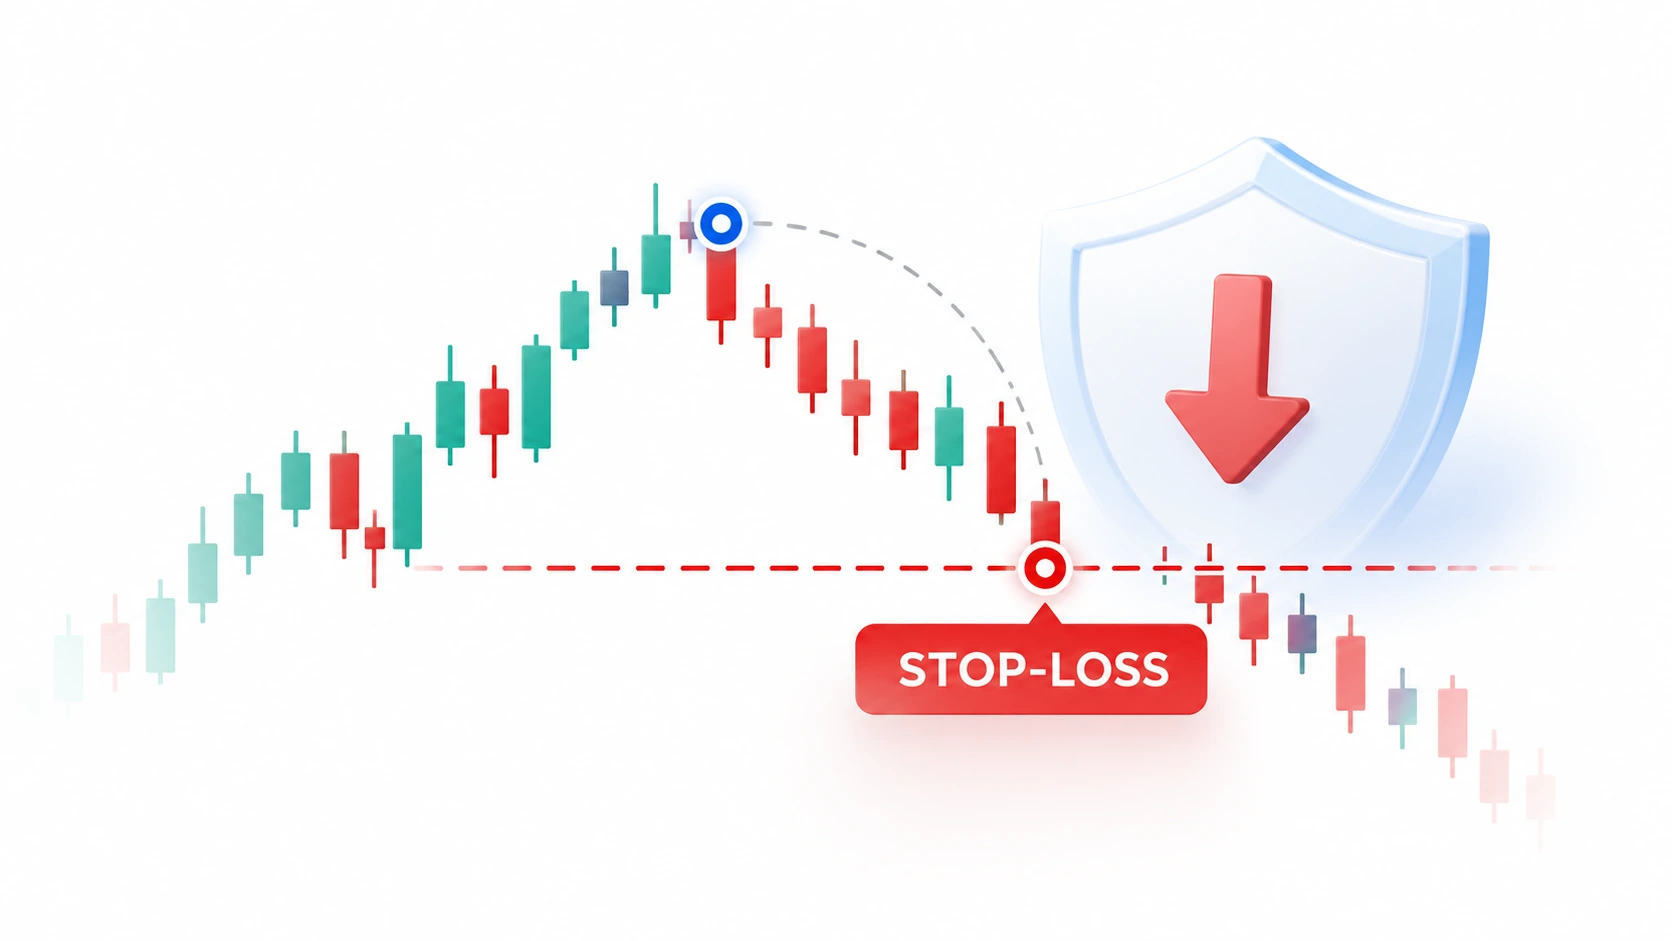
سفارش حد ضرر دستوری است که برای بستن یک موقعیت معاملاتی هنگامی طراحی شده است که قیمت مربوطه در بازار به سطح فعالسازی مشخصی برسد. اجرای این دستور تابع قوانین اجرای سفارش ارائهدهنده خدمات است. معاملهگران معمولاً از سفارشهای حد ضرر استفاده میکنند تا پیش از ورود به معامله، نقطه خروج خود را تعیین کنند.
برای مثال، یک موقعیت فرضی در جفتارز EUR/USD میتواند قیمت ورود 1.1000 و سطح حد ضرر 1.0975 داشته باشد. در یک موقعیت خرید، حد ضرر ۲۵ پیپ پایینتر از قیمت ورود قرار میگیرد و مبنایی برای محاسبه ریسک برنامهریزیشده فراهم میکند.
با این حال، قیمت حد ضرر لزوماً همان قیمت نهایی اجرا نیست. یک سفارش استاپ ممکن است پس از فعال شدن به سفارش بازار تبدیل شود و قیمت واقعی اجرا با سطح تعیینشده تفاوت داشته باشد. حرکت سریع بازار، شکافهای قیمتی و نقدشوندگی محدود میتوانند باعث ایجاد این تفاوت شوند.
سفارش استاپ-لیمیت محدودیتی برای قیمت قابلقبول اجرا تعیین میکند، اما اگر بازار از آن محدوده عبور کند، ممکن است اصلاً اجرا نشود. در نتیجه، هیچیک از این دو نوع سفارش تمام ریسکهای اجرایی را حذف نمیکنند.
پیش از ثبت معامله، موارد زیر را در نظر بگیرید:
- آیا سطح حد ضرر بر اساس دلیل مشخصی برای خروج از معامله تعیین شده است؟
- آیا حجم موقعیت حاصل با مبلغ ریسک برنامهریزیشده مطابقت دارد؟
- آیا رویدادهای مهم بازار میتوانند نوسانات را افزایش دهند؟
- آیا اسپرد، کمیسیون و سایر هزینههای مربوط بر محاسبه کل ریسک تأثیر میگذارند؟
در دسترس بودن و عملکرد دقیق انواع خاص سفارش به ابزار معاملاتی و ارائهدهنده خدمات بستگی دارد.
استفاده از نسبت ریسک به بازده برای ارزیابی سناریوهای معاملاتی
نسبت ریسک به بازده، زیان احتمالی یک معامله را با سود احتمالی آن در صورت رسیدن قیمت به هدف تعیینشده مقایسه میکند. این نسبت به توصیف ساختار بازده معامله کمک میکند، اما احتمال وقوع هیچیک از دو نتیجه را نشان نمیدهد.
فرمول:
نسبت ریسک به بازده = زیان احتمالی : سود احتمالی
برای مثال، اگر زیان برنامهریزیشده یک معامله ۵۰ دلار و سود احتمالی آن ۱۰۰ دلار باشد، نسبت ریسک به بازده برابر با ۱:۲ خواهد بود.
این بدان معناست که سود احتمالی دو برابر زیان برنامهریزیشده است. با این حال، این نسبت احتمال موفقیت را مشخص نمیکند و تضمینی برای رسیدن قیمت به هدف سود نیست.
مثال کاربردی: مقایسه دو سناریوی معاملاتی
|
سناریوی فرضی |
ریسک برنامهریزیشده |
سود احتمالی |
نسبت ریسک به بازده |
|
سناریوی A |
۵۰ دلار |
۵۰ دلار |
۱:۱ |
|
سناریوی B |
۵۰ دلار |
۱۰۰ دلار |
۱:۲ |
سناریوی B در مقایسه با زیان برنامهریزیشده، سود احتمالی بیشتری ارائه میدهد. با این حال، این نسبت بهتنهایی مشخص نمیکند که سناریوی B احتمال موفقیت بیشتری دارد یا خیر. نتیجه به رفتار بازار، کیفیت فرضیات مربوط به ورود و خروج و هزینههای معاملاتی نیز بستگی دارد.
علاوه بر این، حتی یک استراتژی با سود احتمالی بیشتر در هر معامله نیز میتواند زیانده باشد، اگر معاملات موفق آن بهاندازه کافی تکرار نشوند یا زیانهای واقعی از ریسک برنامهریزیشده فراتر بروند. بنابراین، تحلیل نسبت ریسک به بازده یکی از عوامل ارزیابی گستردهتر است و نباید بهتنهایی معیار کیفیت معاملات در نظر گرفته شود.
تعیین محدودیت برای حداکثر میزان ریسک
ریسک هر معامله، میزان ریسک برنامهریزیشده یک موقعیت را اندازهگیری میکند. در مقابل، ریسک کل، میزان ریسک ترکیبی چند موقعیت معاملاتی باز را در نظر میگیرد.
این تفاوت زمانی اهمیت دارد که چند معامله عامل محرک مشترکی داشته باشند. برای مثال، یک موقعیت خرید در EUR/USD و یک موقعیت فروش در USD/CHF ممکن است هر دو نسبت به تغییرات دلار آمریکا حساس باشند. اگرچه این موقعیتها به جفتارزهای متفاوتی مربوط هستند، ریسک آنها ممکن است با یکدیگر همپوشانی داشته باشد.
بنابراین، معاملهگری که هر معامله را بهصورت مستقل محاسبه میکند، ممکن است میزان ریسک ترکیبی حساب خود را کمتر از مقدار واقعی برآورد کند.
یک برنامه مکتوب مدیریت ریسک میتواند شامل موارد زیر باشد:
- حداکثر ریسک برنامهریزیشده برای هر معامله.
- محدودیتی برای مجموع ریسک برنامهریزیشده موقعیتهای باز.
- شرایطی برای جلوگیری از افزایش ریسک زمانی که معاملات موجود از قبل در معرض زیان هستند.
- قوانینی برای ارزیابی مجدد موقعیتها پیش از انتشار اطلاعیههای مهم اقتصادی.
- فرآیندی برای ثبت دلایل هر معامله و نتیجه نهایی آن.
این موارد نمونههایی از قوانینی هستند که میتوانند در یک برنامه معاملاتی گنجانده شوند و آستانههای جهانی و یکسانی برای همه معاملهگران نیستند. محدودیتهای مناسب به استراتژی، ابزارهای معاملاتی، اندازه حساب و شرایط فردی بستگی دارند.
نکته مهم این است که افزودن یک موقعیت جدید نباید بهطور خودکار بهعنوان تنوعبخشی در نظر گرفته شود. چند موقعیت معاملاتی، حتی اگر شامل جفتارزهای متفاوتی باشند، ممکن است در واکنش به یک رویداد واحد بازار، رفتار مشابهی داشته باشند.
نظارت بر افت سرمایه و محافظت از سرمایه معاملاتی
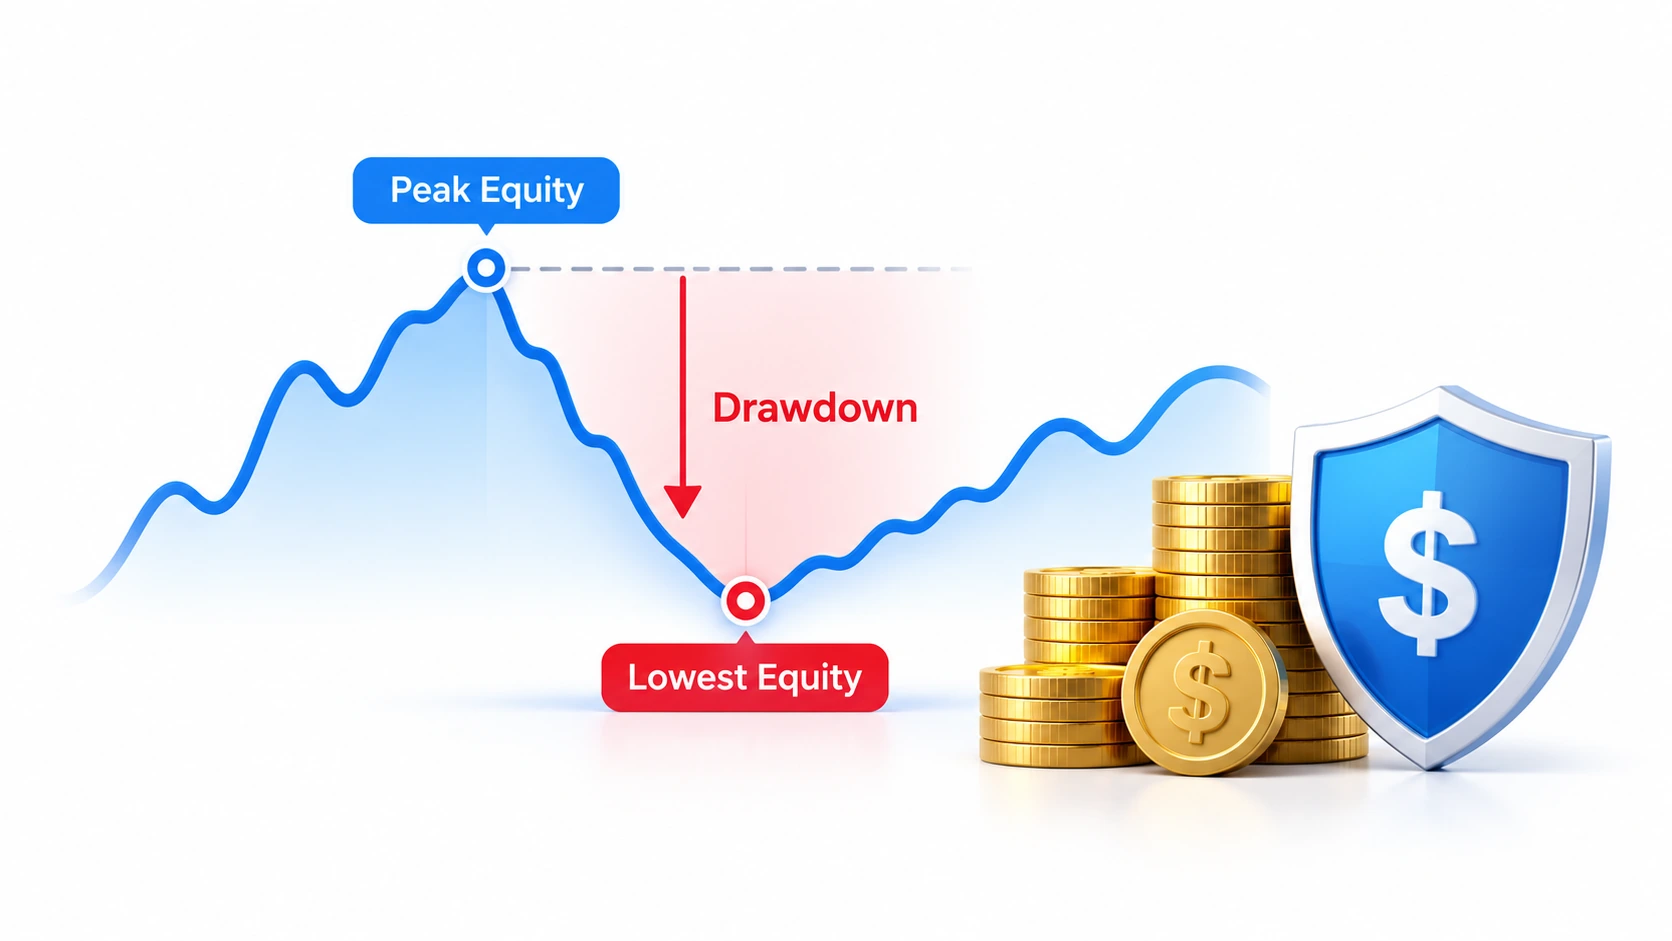
افت سرمایه (Drawdown) میزان کاهش سرمایه حساب از یک اوج قبلی را اندازهگیری میکند. این شاخص نشان میدهد که ارزش حساب نسبت به بالاترین سطح قبلی خود تا چه اندازه کاهش یافته است.
فرمول:
افت سرمایه (%) = (سرمایه در اوج قبلی − سرمایه فعلی) ÷ سرمایه در اوج قبلی × ۱۰۰
برای مثال، اگر سرمایه حساب از ۵,۰۰۰ دلار به ۴,۵۰۰ دلار کاهش یابد، افت سرمایه برابر است با:
(۵,۰۰۰ دلار − ۴,۵۰۰ دلار) ÷ ۵,۰۰۰ دلار × ۱۰۰ = ۱۰٪
در این حالت، سرمایه حساب نسبت به اوج قبلی خود ۱۰ درصد کاهش یافته است.
جبران یک زیان به بازده درصدی بیشتری نسبت به درصد زیان اولیه نیاز دارد. پس از افت ۱۰ درصدی، حسابی با ارزش ۴,۵۰۰ دلار باید ۵۰۰ دلار، معادل تقریباً ۱۱.۱۱ درصد از سرمایه فعلی خود، سود کسب کند تا دوباره به ۵,۰۰۰ دلار برسد؛ با این فرض که هیچ واریز، برداشت یا تعدیل دیگری انجام نشود.
این عدم تقارن با افزایش افت سرمایه بیشتر میشود. کاهش ۲۰ درصدی به کسب سود ۲۵ درصدی از سرمایه باقیمانده نیاز دارد تا حساب به سطح اولیه بازگردد.
|
افت سرمایه |
سرمایه باقیمانده از ۵,۰۰۰ دلار |
سود موردنیاز برای بازگشت به ۵,۰۰۰ دلار |
|
۱۰٪ |
۴,۵۰۰ دلار |
۱۱.۱۱٪ |
|
۲۰٪ |
۴,۰۰۰ دلار |
۲۵٪ |
|
۳۰٪ |
۳,۵۰۰ دلار |
۴۲.۸۶٪ |
این ارقام مثالهای ریاضی هستند، نه پیشبینی. آنها نشان میدهند که چرا نظارت بر سرمایه حساب و کنترل میزان ریسک اهمیت دارد، حتی زمانی که زیان برنامهریزیشده هر معامله نسبتاً محدود به نظر میرسد.
یک قانون مربوط به افت سرمایه همچنین میتواند مشخص کند که چه زمانی باید معاملات متوقف شوند و فرآیند معاملاتی مورد بازبینی قرار گیرد. برای مثال، معاملهگر ممکن است پس از یک افت از پیش تعیینشده، بررسی کند که آیا اندازه موقعیتها، شرایط بازار یا میزان پایبندی به برنامه معاملاتی تغییر کرده است یا خیر. چنین بازبینیای بازیابی سرمایه را تضمین نمیکند، اما میتواند به شناسایی اعتبار فرضیات اولیه کمک کند.
درک اهرم، مارجین و کل هزینههای معاملاتی
اهرم به معاملهگر اجازه میدهد در موقعیتی با ارزشی بیشتر از سرمایه اختصاصیافته بهعنوان مارجین، میزان مواجهه معاملاتی ایجاد کند. در نتیجه، حرکات نسبتاً کوچک بازار میتوانند تأثیر قابل توجهی بر سرمایه حساب داشته باشند.
با این حال، مارجین محدودیتی برای حداکثر زیان یک موقعیت نیست. بسته به محصول، حرکت بازار و حمایتهای قابل اعمال بر حساب، زیان یک موقعیت ممکن است از مارجین اولیه موردنیاز برای باز کردن آن بیشتر شود.
برای مثال، اگر یک موقعیت فرضی به ارزش ۲۰,۰۰۰ دلار، برخلاف جهت معاملهگر ۱ درصد حرکت کند، با فرض رابطه خطی بین تغییر قیمت و ارزش موقعیت، زیانی معادل ۲۰۰ دلار پیش از هزینهها ایجاد خواهد شد. اگر مارجین اولیه موردنیاز برای این موقعیت ۱,۰۰۰ دلار باشد، زیان ۲۰۰ دلاری معادل ۲۰ درصد آن مارجین خواهد بود، نه ۱ درصد.
هزینههای معاملاتی نیز بر نتایج تأثیر میگذارند. بسته به محصول و شرایط حساب، این هزینهها ممکن است شامل اسپرد، کمیسیون و هزینه تأمین مالی شبانه باشند. علاوه بر این، لغزش قیمت میتواند باعث شود قیمت اجرای معامله با قیمت فرضشده در محاسبات متفاوت باشد.
به همین دلیل، محاسبات ریسک باید میان زیان برنامهریزیشده بر اساس قیمت و نتیجه واقعی معامله پس از تمام هزینهها تفاوت قائل شوند. پیش از معامله، مشخصات محصول، قوانین مارجین، هزینهها و شرایط اجرای سفارش را بررسی کنید.
برای آشنایی مقدماتی با بازار، مقاله «معاملات فارکس چیست؟» را مطالعه کنید و برای کسب اطلاعات بیشتر درباره حجم موقعیت، به مقاله «اندازه لات در فارکس چیست؟» مراجعه کنید.
ایجاد یک چکلیست تکرارپذیر برای مدیریت ریسک
مدیریت ریسک زمانی مفیدتر است که بخشی از یک فرآیند منظم باشد، نه تصمیمی که پس از شروع زیانده شدن یک موقعیت اتخاذ میشود.
پیش از ورود به یک معامله فرضی، مراحل زیر را بررسی کنید:
- تعریف سناریوی معامله: نقطه ورود، دلیل ورود و شرایطی را مشخص کنید که در صورت وقوع، ایده معاملاتی را نامعتبر میکنند.
- تعیین سطح خروج: سطح حد ضرر را بر اساس منطق معامله انتخاب کنید، نه صرفاً بر اساس مبلغی که میخواهید ریسک کنید.
- محاسبه مبلغ ریسک: مبلغ پولی متناظر با فاصله حد ضرر و حجم موقعیت پیشنهادی را تعیین کنید.
- بررسی حجم موقعیت: اطمینان حاصل کنید که زیان برنامهریزیشده در محدوده ریسک تعیینشده در برنامه معاملاتی قرار دارد.
- ارزیابی ریسک ترکیبی: موقعیتهای موجود را بررسی کنید و در نظر بگیرید که آیا در معرض تغییرات یک ارز یا یک رویداد اقتصادی مشترک هستند یا خیر.
- در نظر گرفتن هزینهها و عدم قطعیت اجرا: هزینههای مربوط را لحاظ کنید و بپذیرید که قیمت واقعی خروج ممکن است با قیمت حد ضرر متفاوت باشد.
- ثبت نتیجه: معامله، فرضیات اولیه، نتیجه واقعی و میزان پایبندی به قوانین را ثبت کنید.
پس از بستن معامله، فرآیند تصمیمگیری را جدا از نتیجه نهایی ارزیابی کنید. یک معامله سودآور لزوماً نشاندهنده مدیریت ریسک مناسب نیست، همانطور که یک معامله زیانده نیز بهطور خودکار به معنای تصمیمگیری ضعیف نیست. کیفیت تصمیم به اطلاعات موجود در زمان اتخاذ آن و میزان پایبندی معاملهگر به یک فرآیند منسجم و مستند بستگی دارد.
نتیجهگیری
مدیریت ریسک در فارکس ترکیبی از محاسبه حجم موقعیت، برنامهریزی حد ضرر، تحلیل نسبت ریسک به بازده، تعیین محدودیتهای ریسک و نظارت بر افت سرمایه است. این ابزارها در کنار یکدیگر به معاملهگران کمک میکنند زیانهای احتمالی را اندازهگیری کرده و قوانین ثابتی را اجرا کنند، هرچند هیچکدام نمیتوانند ریسک بازار را حذف یا نتیجه معامله را تضمین کنند.
این محاسبات زمانی بیشترین فایده را دارند که معاملهگران فرضیات خود را درک کنند، هزینهها و تفاوتهای اجرایی را در نظر بگیرند و میان ریسک برنامهریزیشده و زیانی که ممکن است واقعاً رخ دهد، تمایز قائل شوند. یک فرآیند منظم نمیتواند سودآوری معاملات را تضمین کند، اما پیش از به خطر انداختن سرمایه، درک روشنتری از ریسک هر تصمیم فراهم میکند.
برای بهکارگیری عملی این مفاهیم، معاملهگران میتوانند با استفاده از حساب دمو CPT Markets، پلتفرم معاملاتی را بررسی کرده و تکنیکهای مدیریت ریسک را در یک محیط شبیهسازیشده، بدون به خطر انداختن پول واقعی، تمرین کنند.
این کار فرصتی فراهم میکند تا پیش از در نظر گرفتن معاملات واقعی، محاسبات حجم موقعیت آزمایش شوند، سطوح حد ضرر تعیین شوند و افت سرمایه فرضی تحت نظارت قرار گیرد. با این حال، معاملات دمو ریسکهای بازار واقعی را حذف نمیکنند، زیرا شرایط اجرا و روانشناسی معاملهگری در معاملات واقعی ممکن است متفاوت باشد.
پرسشهای متداول
۱. قانون ۱ درصد در معاملات فارکس چیست؟
قانون ۱ درصد یک راهنمای مدیریت ریسک است که در آن معاملهگر، حد زیان برنامهریزیشده برای هر معامله را معادل ۱ درصد از سرمایه حساب تعیین میکند. برای مثال، ۱ درصد از ۵,۰۰۰ دلار برابر با ۵۰ دلار است. این یک قاعده نمونه است و سطح ریسک مناسبی برای همه افراد محسوب نمیشود. همچنین، زیان واقعی ممکن است به دلیل تفاوتهای اجرایی و هزینههای معاملاتی از مبلغ برنامهریزیشده فراتر برود.
۲. چگونه ریسک هر معامله را در فارکس محاسبه کنیم؟
برای محاسبه ریسک پولی برنامهریزیشده، سرمایه حساب را در درصد ریسک انتخابشده ضرب کنید. برای مثال، حسابی با سرمایه ۵,۰۰۰ دلار و محدودیت ریسک فرضی ۱ درصد، مبلغ ریسک برنامهریزیشده ۵۰ دلار خواهد داشت. سپس حجم موقعیتی را محاسبه کنید که با این مبلغ و فاصله بین قیمت ورود و سطح حد ضرر مطابقت داشته باشد و ارزش پیپ و هزینههای مربوط را نیز در نظر بگیرید.
۳. آیا سفارش حد ضرر تضمین میکند که بیش از مبلغ برنامهریزیشده زیان نخواهید کرد؟
خیر. سفارش حد ضرر برای فعال کردن خروج در یک قیمت مشخص طراحی شده است، اما هنگامی که بازار بهسرعت حرکت میکند یا شکاف قیمتی رخ میدهد، ممکن است در قیمت دیگری اجرا شود. هزینهها نیز میتوانند زیان واقعی را افزایش دهند. میزان عدم قطعیت در اجرا به شرایط بازار، نوع سفارش و شرایط ارائهدهنده خدمات بستگی دارد.
۴. چه نسبتی از ریسک به بازده در فارکس مناسب است؟
هیچ نسبت ریسک به بازده واحدی برای تمام استراتژیهای معاملاتی مناسب نیست. برای مثال، نسبت ۱:۲ زیان برنامهریزیشده ۵۰ دلاری را با سود احتمالی ۱۰۰ دلاری مقایسه میکند. با این حال، این نسبت احتمال وقوع هیچیک از دو نتیجه را مشخص نمیکند. ارزیابی معنادار باید نتایج استراتژی، هزینههای معاملاتی و اعتبار فرضیات آن را نیز در نظر بگیرد.
۵. افت سرمایه در معاملات فارکس چیست؟
افت سرمایه، کاهش درصدی سرمایه حساب نسبت به یک اوج قبلی است. اگر سرمایه حساب از ۵,۰۰۰ دلار به ۴,۵۰۰ دلار کاهش یابد، افت سرمایه ۱۰ درصد خواهد بود. این شاخص به توصیف میزان کاهش سرمایه و سود موردنیاز برای جبران آن کمک میکند. افت سرمایه عملکرد آینده را پیشبینی نمیکند و معمولاً هرچه میزان افت بیشتر باشد، برای بازگشت به اوج قبلی به سود درصدی بیشتری از سرمایه باقیمانده نیاز است.
۶. آیا مدیریت ریسک میتواند زیانهای معاملات فارکس را حذف کند؟
خیر. ابزارهای مدیریت ریسک به معاملهگران کمک میکنند میزان ریسک خود را تعیین و نظارت کنند، اما نمیتوانند ریسک بازار را حذف کنند، قیمت اجرای حد ضرر را تضمین کنند یا سودآوری معامله را قطعی سازند. اهرم، شکافهای قیمتی، لغزش قیمت و هزینههای معاملاتی میتوانند بر نتیجه نهایی تأثیر بگذارند. معاملات فارکس ممکن است به زیانهای قابل توجهی منجر شوند؛ بنابراین، محاسبات و قوانین معاملاتی هرگز نباید بهعنوان تضمین در نظر گرفته شوند.
مقالههای مرتبط
- مبانی فارکس
ارز پایه در برابر ارز مظنه: نحوه خواندن جفتارزهای فارکس
Language review draft — fa. Source: https://www.cptmarkets.com/fa/learn/academy/Base-Currency-vs-Quote-Currency-How-Forex-Pairs-Are-Read — Source ID: cpt-1b7b8bcb4ef8344856c5. Existing captured source; not approved for publication.
1 min read · زمان تقریبی مطالعه↗ - مبانی معاملهگری
معاملهگر چیست؟ انواع معاملهگران، مهارتها و نحوه عملکرد معاملات
درک وظایف معاملهگران، نحوه تصمیمگیری آنها و عملکرد رویکردهای مختلف معاملاتی میتواند به مبتدیان کمک کند پیش از ورود به بازارهای مالی، دانش پایه محکمتری به دست آورند.
1 min read · زمان تقریبی مطالعه↗ - داراییهای دیجیتال
لایتکوین (LTC) چیست؟ نحوه عملکرد، کاربردها و ریسکها
لایتکوین (LTC) یک ارز دیجیتال غیرمتمرکز است که برای انجام تراکنشهای همتابههمتا بدون نیاز به پردازش آنها توسط یک مرجع مرکزی طراحی شده است. این ارز که در سال ۲۰۱۱ راهاندازی شد، از یک بلاکچین عمومی و سازوکار اجماع اثبات کار برای ثبت تراکنشها و انتشار سکههای جدید استفاده میکند. لایتکوین چندین ویژگی طراحی مشترک با بیتکوین دارد، اما از الگوریتم استخراج متفاوت، زمان هدف کوتاهتر برای تولید بلاک و سقف عرضه بالاتری برخوردار است. با این حال، این تفاوتهای فنی کاهش هزینه تراکنش، تسویه نهایی سریعتر یا ارزش بازار بالاتر را تضمین نمیکنند.
1 min read · زمان تقریبی مطالعه↗