
مدیریت ریسک
حد ضرر چیست؟ انواع، مثالها و محدودیتها
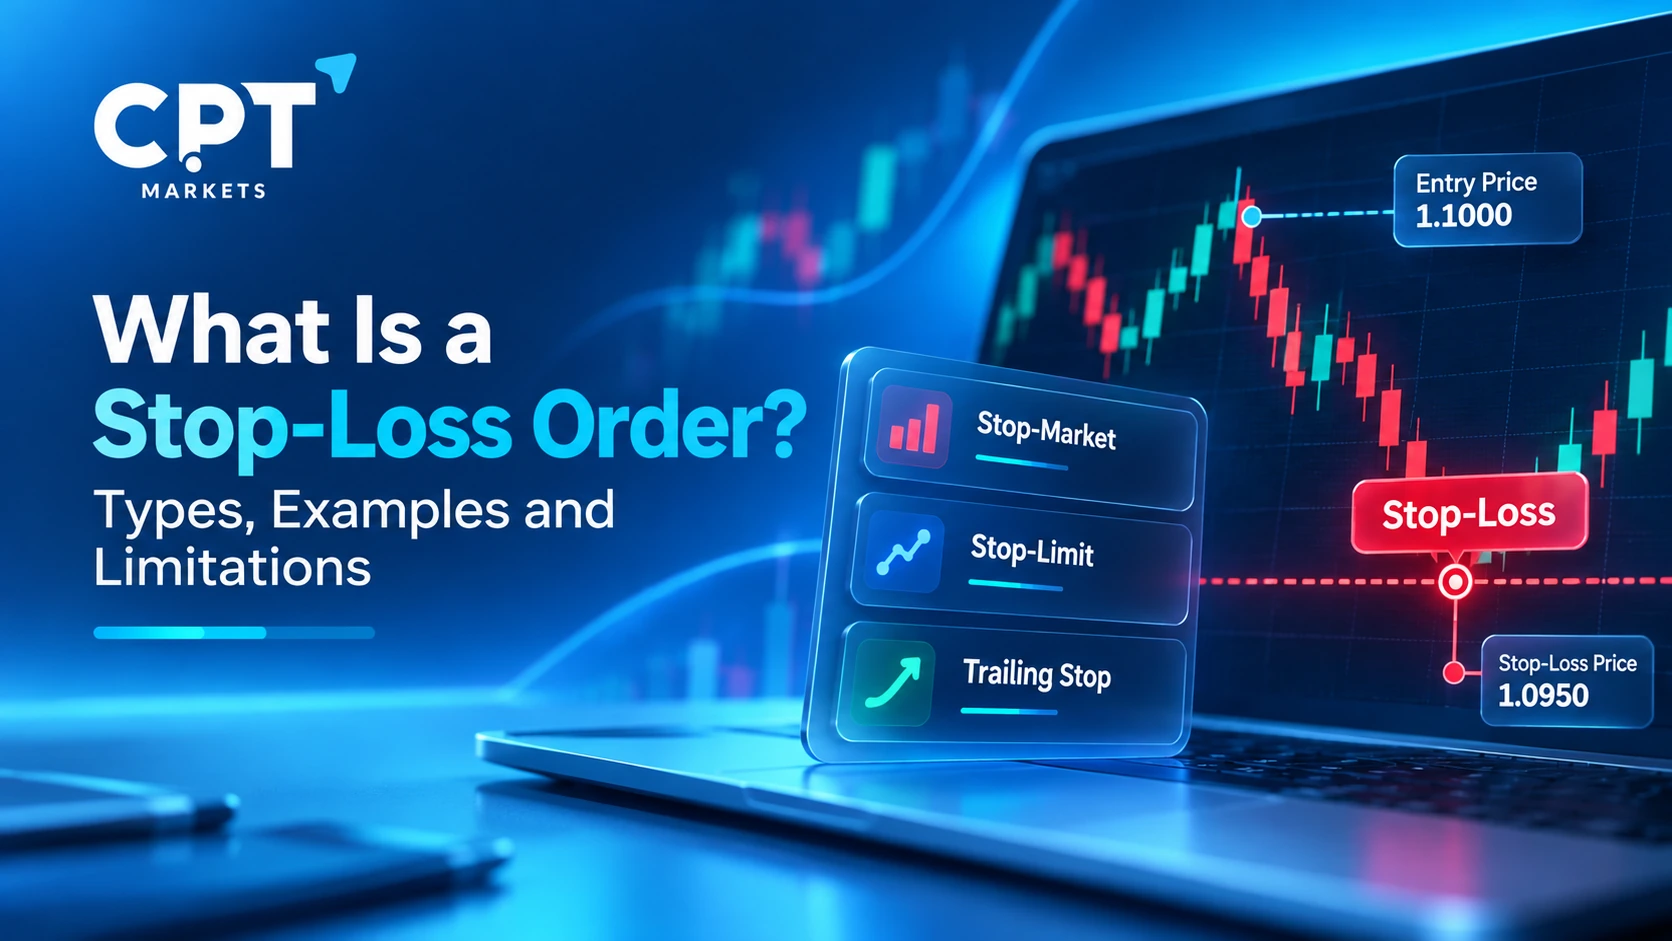
دستور حد ضرر (Stop-Loss) دستوری برای بستن یک موقعیت معاملاتی است که با رسیدن بازار به قیمت مشخصی فعال میشود و به معاملهگران کمک میکند زیانهای احتمالی را مدیریت کنند یا از سودهای موجود محافظت کنند. بسته به نوع سفارش و پلتفرم معاملاتی، این دستور ممکن است یک سفارش بازار یا یک سفارش محدود را فعال کند. با این حال، حد ضرر قیمت دقیق خروج را تضمین نمیکند و مانع از آن نمیشود که زیانها از میزان برنامهریزیشده فراتر بروند.
حد ضرر چیست؟
حد ضرر ابزاری برای مدیریت ریسک است که به کارگزار یا پلتفرم معاملاتی دستور میدهد با رسیدن قیمت به سطح فعالسازی مشخص، فرایند خروج از موقعیت را آغاز کند. معاملهگران معمولاً پیش از ورود به معامله، نقطه خروج خود را تعیین میکنند تا هنگام حرکت قیمت در خلاف جهت موقعیت، صرفاً به مداخله دستی متکی نباشند.
برای مثال، فرض کنید معاملهگری جفتارز EUR/USD را در قیمت 1.1000 خریداری میکند و حد ضرر را روی 1.0950 قرار میدهد. اگر قیمت مربوطه به 1.0950 برسد و سفارش را فعال کند، پلتفرم مطابق با قوانین قابلاعمال به سفارش، فرایند بستن موقعیت را آغاز میکند.
قیمت نهایی اجرا ممکن است با 1.0950 متفاوت باشد، بهویژه در بازارهای پرنوسان یا زمانی که قیمتها بهسرعت تغییر میکنند. بنابراین، حد ضرر یک سطح فعالسازی یا قیمت خروج موردنظر را مشخص میکند، اما لزوماً حداکثر زیان احتمالی را تعیین نمیکند.
سفارشهای حد ضرر در بازار فارکس، سهام و سایر بازارها کاربرد دارند، اما انواع سفارشهای موجود و قوانین فعالسازی به ابزار معاملاتی، کارگزار و پلتفرم معاملاتی بستگی دارند.
سفارش حد ضرر چگونه کار میکند؟
سفارش حد ضرر معمولاً از سه مرحله پیروی میکند:
1. انتخاب قیمت فعالسازی: معاملهگر قیمتی را مشخص میکند که سفارش باید در آن فعال شود.
2. انتظار برای تحقق شرط فعالسازی: قیمت بازار مربوطه، مطابق با قوانین پلتفرم، به سطح تعیینشده میرسد.
3. پردازش سفارش خروج: بسته به نوع سفارش، پلتفرم یک سفارش بازار ارسال میکند یا یک سفارش محدود را فعال میسازد.
در یک موقعیت خرید، معاملهگران معمولاً حد ضرر را پایینتر از قیمت ورود قرار میدهند. در یک موقعیت فروش، معمولاً آن را بالاتر از قیمت ورود تنظیم میکنند. هدف از این سطوح آن است که در صورت حرکت بازار برخلاف جهت موردنظر، موقعیت بسته شود.
قیمت فعالسازی بهتنهایی نتیجه مالی نهایی را تعیین نمیکند. اندازه موقعیت، قیمت اجرا، هزینههای معاملاتی و مشخصات قرارداد همگی میتوانند بر نتیجه نهایی تأثیر بگذارند.
معاملهگران همچنین باید بررسی کنند که آیا پلتفرم سفارشهای حد ضرر را بر اساس قیمتهای Bid، Ask، آخرین قیمت معاملهشده یا مرجع قیمتی مشخص دیگری فعال میکند. این تفاوت اهمیت دارد، زیرا مراجع قیمتی مختلف ممکن است به نتایج متفاوتی در فعالسازی سفارش منجر شوند.
انواع اصلی سفارشهای حد ضرر کداماند؟
سفارشهای حد ضرر از نظر نحوه اجرای سفارش پس از تحقق شرط فعالسازی با یکدیگر تفاوت دارند. تفاوتهای اصلی میان سفارشهای Stop-Market، سفارشهای Stop-Limit و حد ضرر متحرک (Trailing Stop) است.
1. سفارش Stop-Market
سفارش Stop-Market پس از رسیدن قیمت به سطح توقف تعیینشده، به یک سفارش بازار تبدیل میشود. هدف اصلی آن آغاز فرایند خروج بدون نیاز به ثابت ماندن بازار در یک قیمت مشخص است.
برای مثال، معاملهگری EUR/USD را در قیمت 1.1000 خریداری میکند و یک سفارش توقف فروش در 1.0950 قرار میدهد. اگر سفارش زمانی فعال شود که قیمت اجرای موجود 1.0946 باشد، ممکن است سفارش در محدوده 1.0946 اجرا شود، نه در 1.0950.
مزیت این سفارش آن است که پس از فعالشدن، تلاش میکند در قیمت موجود بازار اجرا شود. با این حال، برخلاف سفارش Stop-Limit، حداقل قیمت اجرای قابلقبولی را مشخص نمیکند. در بازارهایی که بهسرعت حرکت میکنند، این تفاوت میتواند قابلتوجه باشد.
2. سفارش Stop-Limit
سفارش Stop-Limit قیمت فعالسازی توقف را با یک قیمت محدود ترکیب میکند. پس از رسیدن قیمت به سطح توقف، سفارش به یک سفارش محدود تبدیل میشود که فقط در قیمت تعیینشده یا قیمتی بهتر از آن قابل اجرا است.
فرض کنید معاملهگری یک موقعیت در EUR/USD دارد و سفارش توقف فروش را در 1.0950 با قیمت محدود 1.0940 تنظیم میکند. پس از فعالشدن سفارش، فروش میتواند در قیمت 1.0940 یا قیمتی بالاتر انجام شود، مشروط بر رعایت شرایط بازار و قوانین مربوط به سفارش.
با این حال، اگر بازار به زیر 1.0940 حرکت کند و تقاضای خرید واجد شرایطی در قیمت محدود یا بالاتر از آن وجود نداشته باشد، ممکن است سفارش اجرا نشود. در نتیجه، معاملهگر ممکن است همچنان موقعیت خود را حفظ کند، در حالی که بازار به حرکت در خلاف جهت او ادامه میدهد.
سفارش Stop-Limit کنترل بیشتری بر قیمت اجرای قابلقبول فراهم میکند، اما بستهشدن موقعیت را تضمین نمیکند.
3. حد ضرر متحرک (Trailing Stop-Loss)
حد ضرر متحرک با حرکت مطلوب بازار، سطح فعالسازی خود را بر اساس فاصله تعقیب قیمت و قوانین تعیینشده برای سفارش تنظیم میکند.
برای مثال، فرض کنید معاملهگری یک ابزار معاملاتی را در قیمت 100 خریداری میکند و فاصله حد ضرر متحرک را پنج واحد قیمتی تعیین میکند. اگر بازار به 110 افزایش یابد و سازوکار حد ضرر متحرک از بالاترین قیمت واجد شرایط پیروی کند، ممکن است سطح توقف به 105 منتقل شود. اگر بازار پس از آن کاهش یابد، حد ضرر در 105 باقی میماند و همراه با قیمت به سمت پایین حرکت نمیکند. رسیدن قیمت به این سطح، مطابق با قوانین پلتفرم، فرایند خروج را آغاز میکند.
رفتار دقیق این سفارش به پلتفرم بستگی دارد. برخی از حد ضررهای متحرک از فاصله قیمتی ثابت استفاده میکنند، در حالی که برخی دیگر ممکن است قوانین مبتنی بر درصد یا روشهای دیگری برای تعقیب قیمت داشته باشند.
حد ضرر متحرک میتواند به حفظ فاصلهای از پیش تعیینشده نسبت به حرکتهای مطلوب قیمت کمک کند، بدون آنکه معاملهگر مجبور باشد سطح توقف را بهصورت دستی تنظیم کند. با این حال، این سفارش تضمین نمیکند که سودها حفظ شوند یا خروج نهایی دقیقاً در قیمت حد ضرر متحرک انجام شود.
مقایسه انواع سفارشهای حد ضرر
|
نوع سفارش |
ویژگی اصلی |
محدودیت کلیدی |
|
Stop-Market |
پس از فعالشدن به سفارش بازار تبدیل میشود |
قیمت اجرا تضمینشده نیست |
|
Stop-Limit |
پس از فعالشدن به سفارش محدود تبدیل میشود |
ممکن است اجرا نشود |
|
Trailing Stop |
با حرکت مطلوب بازار، سطح فعالسازی را تنظیم میکند |
بسته به سازوکار سفارش، ممکن است در قیمت متفاوتی اجرا شود یا در سطح موردنظر موقعیت را نبندد |
مناسبترین نوع سفارش به اولویتهای معاملهگر، ابزار معاملاتی و قوانین اجرایی موجود بستگی دارد. نه کنترل قیمت و نه قصد خروج از معامله، ریسک بازار را از بین نمیبرد.
نحوه محاسبه حد ضرر با استفاده از یک مثال
برای برآورد زیان احتمالی در صورت بستهشدن موقعیت در سطح موردنظر، میتوان سطح حد ضرر را در کنار قیمت ورود و اندازه موقعیت بررسی کرد.
مثال فرضی زیر را در نظر بگیرید:
· ابزار معاملاتی: EUR/USD
· نوع موقعیت: خرید
· قیمت ورود: 1.1000
· قیمت حد ضرر: 1.0950
· اندازه موقعیت: 10,000 EUR
· فرض اجرا: دقیقاً در قیمت حد ضرر و پیش از محاسبه هزینهها
اختلاف قیمت برابر است با:
1.1000 − 1.0950 = 0.0050، معادل 50 پیپ
برای موقعیت EUR/USD به ارزش 10,000 یورو، زیان برآوردشده در قیمت حد ضرر برابر است با:
زیان = 10,000 × 0.0050 = 50 دلار آمریکا
این محاسبه فرض میکند که موقعیت در قیمت 1.0950 بسته میشود و اسپرد، کمیسیون، هزینههای تأمین مالی و سایر هزینههای قابلاعمال را در نظر نمیگیرد. این مثال صرفاً برای توضیح موضوع است و پیشبینی نتیجه واقعی محسوب نمیشود.
اگر سفارش در قیمت 1.0940 اجرا شود، اختلاف قیمت به 60 پیپ افزایش مییابد. در این صورت، زیان متناظر پیش از محاسبه هزینهها برابر با 60 دلار آمریکا خواهد بود.
این مثال نشان میدهد که چرا معاملهگران باید میان زیان برنامهریزیشده در سطح حد ضرر و زیان واقعی پس از اجرا تفاوت قائل شوند. حد ضرر میتواند به برنامهریزی ریسک کمک کند، اما نتیجه واقعی به شرایط بازار و نحوه اجرای سفارش بستگی دارد.
محدودیتهای سفارش حد ضرر چیست؟
اگرچه سفارشهای حد ضرر میتوانند به ایجاد یک فرایند ساختاریافته برای مدیریت ریسک کمک کنند، ریسک معاملات را از بین نمیبرند.
لغزش قیمت (Slippage)
لغزش قیمت زمانی رخ میدهد که سفارش در قیمتی متفاوت از قیمت مورد انتظار یا درخواستی اجرا شود. در یک سفارش Stop-Market، هنگامی که شرایط بازار بهسرعت تغییر میکند یا نقدینگی موجود محدود است، قیمت نهایی اجرا ممکن است نامطلوبتر از قیمت فعالسازی باشد.
در نتیجه، زیان واقعی ممکن است از مبلغی که بر اساس قیمت حد ضرر برآورد شده است بیشتر شود.
شکافهای قیمتی بازار (Market Gaps)
شکاف قیمتی بازار زمانی رخ میدهد که قیمت بعدیِ در دسترس تفاوت قابلتوجهی با قیمت قبلی داشته باشد و در سطوح قیمتی میانی، معاملات اندک یا هیچ معاملهای انجام نشود.
برای مثال، ممکن است قیمت یک ابزار معاملاتی در 100 بسته شود و در 94 بازگشایی شود. سفارش توقف فروش در 98 ممکن است با ازسرگیری معاملات فعال شود، اما قیمت اجرای موجود میتواند حدود 94 باشد، نه 98.
این اختلاف ممکن است زیان را از مبلغی که در ابتدا برنامهریزی شده بود فراتر ببرد. سفارشهای Stop-Limit ریسک متفاوتی دارند: ممکن است بازار از قیمت محدود عبور کند، بدون آنکه سفارش اجرا شود.
نوسانات کوتاهمدت قیمت
یک حرکت کوتاهمدت قیمت میتواند حد ضرر را فعال کند، حتی اگر بازار بعداً به محدوده قبلی خود بازگردد. در چنین شرایطی، معاملهگر از موقعیت خارج میشود، در حالی که اگر موقعیت را حفظ کرده بود، ممکن بود این خروج رخ ندهد.
با این حال، قرار دادن حد ضرر در فاصلهای دورتر لزوماً مدیریت ریسک را بهبود نمیدهد. این کار زیان احتمالی را تغییر میدهد و باید در کنار اندازه موقعیت و منطق انجام معامله بررسی شود.
قوانین فعالسازی و اجرا
رفتار سفارشهای حد ضرر بسته به پلتفرم و ابزار معاملاتی متفاوت است. ممکن است یک سفارش توقف بر اساس قیمت Bid، Ask، آخرین قیمت معاملهشده یا مرجع قیمتی مشخص دیگری فعال شود. همچنین قوانین مربوط به فعالسازی میتوانند بر اینکه سفارش آیا و چه زمانی فعال میشود تأثیر بگذارند.
معاملهگران باید پیش از اتکا به یک سازوکار مشخص حد ضرر، مستندات سفارشهای کارگزار، مشخصات ابزار معاملاتی و سیاست اجرای سفارش را بررسی کنند.
هزینهها و اهرم معاملاتی
حد ضرر، اسپردها، کمیسیونها یا هزینههای تأمین مالی احتمالی یک معامله را حذف نمیکند. در معاملات اهرمی، حتی تغییرات نسبتاً کوچک قیمت نیز میتوانند در مقایسه با وجه تضمین اختصاصیافته، تأثیر قابلتوجهی بر ارزش خالص حساب داشته باشند.
بنابراین، فاصله میان قیمت ورود و سطح حد ضرر تنها یکی از اجزای ریسک است. اندازه موقعیت، هزینهها، اهرم معاملاتی و احتمال اجرای نامطلوب سفارش نیز اهمیت دارند.
چگونه میتوان از سفارشهای حد ضرر مؤثرتر استفاده کرد؟
یک رویکرد ساختاریافته میتواند درک سفارشهای حد ضرر و گنجاندن آنها در برنامه معاملاتی را آسانتر کند. با این حال، هیچ روشی نتیجه مشخصی را تضمین نمیکند.
1. تعیین منطق خروج: بررسی کنید چه حرکت قیمتی در بازار، فرضیه اولیه معامله را بیاعتبار میکند؛ بهجای آنکه صرفاً سطحی را انتخاب کنید که با یک مبلغ نقدی دلخواه مطابقت دارد.
2. محاسبه زیان احتمالی: با استفاده از اندازه موقعیت و اختلاف قیمت، زیان را در قیمت حد ضرر موردنظر برآورد کنید. در صورت امکان، هزینههای معاملاتی مرتبط را نیز در نظر بگیرید.
3. بررسی اندازه موقعیت: برای یک اندازه موقعیت ثابت، افزایش فاصله حد ضرر، زیان برآوردشده را افزایش میدهد. در مقابل، کاهش اندازه موقعیت میتواند زیان پولی برآوردشده را در یک فاصله مشخص حد ضرر کاهش دهد.
4. درک سازوکار سفارش: بررسی کنید که پلتفرم چگونه سفارش را فعال و پردازش میکند، آیا از حد ضرر متحرک پشتیبانی میکند و آیا ممکن است نوع سفارش انتخابشده اجرا نشود.
5. بررسی شرایط استثنایی: انتشار اخبار، بازگشایی بازارها و دورههای کاهش نقدینگی میتوانند بر قیمتها و اجرای سفارشها تأثیر بگذارند. نباید حد ضرر را تضمینی در برابر این ریسکها در نظر گرفت.
6. بررسی نتیجه: خروج موردنظر را با قیمت اجرای واقعی مقایسه کنید و هنگام ارزیابی اثربخشی فرایند معاملاتی، هرگونه اختلاف را در نظر بگیرید.
برای کسب اطلاعات بیشتر، خوانندگان میتوانند درباره معاملات فارکس مطالعه کنند و با مفهوم اندازه لات در فارکس آشنا شوند تا درک بهتری از ارتباط میان میزان مواجهه با بازار، اندازه موقعیت و ریسک معاملاتی به دست آورند.
نکات کلیدی
سفارش حد ضرر زمانی فرایند خروج را آغاز میکند که شرط قیمتی مشخصی محقق شود. سفارشهای Stop-Market اجرای سفارش در قیمتهای موجود بازار را در اولویت قرار میدهند، در حالی که سفارشهای Stop-Limit قیمت اجرای قابلقبول را محدود میکنند، اما ممکن است اجرا نشوند. حد ضررهای متحرک نیز مطابق با قوانین پلتفرم، سطح فعالسازی را با حرکت مطلوب بازار تنظیم میکنند.
مهمتر از همه، حد ضرر ابزاری برای مدیریت ریسک است، نه تضمینی در برابر زیان. لغزش قیمت، شکافهای قیمتی بازار، نوسانات کوتاهمدت، هزینههای معاملاتی و اهرم میتوانند بر نتیجه تأثیر بگذارند. درک این محدودیتها به معاملهگران کمک میکند تفاوت میان خروج برنامهریزیشده و نتیجهای را که ممکن است در عمل به دست آید ارزیابی کنند.
حساب معاملاتی آزمایشی CPT Markets را بررسی کنید تا با استفاده از وجوه مجازی، با انواع سفارشها و قابلیتهای پلتفرم آشنا شوید.
هشدار ریسک: معاملات CFD و معاملات اهرمی فارکس با ریسک قابلتوجهی همراه هستند و ممکن است برای همه سرمایهگذاران مناسب نباشند. زیانها میتوانند بهسرعت رخ دهند و قیمت اجرای سفارش ممکن است با قیمت موردنظر متفاوت باشد. پیش از انجام معامله، اطمینان حاصل کنید که ریسکهای مربوطه، شرایط محصولات و ضوابط قابلاعمال بر حساب خود را بهطور کامل درک کردهاید.
پرسشهای متداول
1. سفارش حد ضرر در فارکس چیست؟
سفارش حد ضرر در فارکس به پلتفرم معاملاتی دستور میدهد زمانی که شرط قیمتی مشخصی محقق میشود، فرایند خروج را آغاز کند. این سفارش میتواند به معاملهگران کمک کند در صورت حرکت نرخ ارز در خلاف جهت موقعیت، برای خروج از معامله برنامهریزی کنند. با این حال، قیمت نهایی اجرا ممکن است با سطح حد ضرر متفاوت باشد، بهویژه در بازارهای پرنوسان یا هنگام وقوع شکافهای قیمتی.
2. آیا سفارش حد ضرر تضمین میکند که زیان از میزان برنامهریزیشده بیشتر نشود؟
خیر. سفارش حد ضرر، قیمت اجرای مشخص یا حداکثر زیان را تضمین نمیکند. شکافهای قیمتی بازار، لغزش قیمت و هزینههای معاملاتی میتوانند باعث شوند زیان واقعی از برآورد مبتنی بر سطح حد ضرر بیشتر شود. میزان ریسک به ابزار معاملاتی، نوع سفارش، اندازه موقعیت و شرایط اجرای قابلاعمال بستگی دارد.
3. تفاوت میان سفارش Stop-Market و Stop-Limit چیست؟
سفارش Stop-Market پس از رسیدن قیمت به سطح فعالسازی، به سفارش بازار تبدیل میشود و تلاش میکند در قیمتهای موجود بازار اجرا شود. در مقابل، سفارش Stop-Limit به یک سفارش محدود تبدیل میشود و تنها در قیمت محدود تعیینشده یا قیمتی بهتر از آن قابل اجرا است. بنابراین، سفارش Stop-Limit کنترل بیشتری بر قیمت فراهم میکند، اما اگر بازار از سطح محدود عبور کند، ممکن است اجرا نشود.
4. حد ضرر متحرک (Trailing Stop) چیست؟
حد ضرر متحرک، مطابق با یک فاصله مشخص یا قانون پشتیبانیشده دیگر، سطح فعالسازی خود را با حرکت مطلوب بازار تنظیم میکند. این ابزار میتواند به معاملهگران کمک کند سطح خروجی داشته باشند که حرکتهای مطلوب قیمت را دنبال میکند. با این حال، سفارش لزوماً در قیمت فعالسازی اجرا نمیشود و سازوکار دقیق آن به پلتفرم و ابزار معاملاتی بستگی دارد.
5. آیا ممکن است حد ضرر پیش از بازگشت جهت حرکت بازار فعال شود؟
بله. یک نوسان موقت قیمت میتواند به سطح حد ضرر برسد و فرایند خروج را آغاز کند، حتی اگر بازار پس از آن دوباره در جهت اولیه حرکت کند. این یکی از محدودیتهای سفارشهای حد ضرر است. نتیجه به نوسانات بازار، قوانین فعالسازی و سطح حد ضرر موقعیت بستگی دارد.
6. حد ضرر را باید در چه سطحی قرار داد؟
هیچ سطح حد ضرری وجود ندارد که برای همه شرایط مناسب باشد. محل قرارگیری آن به استراتژی معاملاتی، ابزار معاملاتی، شرایط بازار، اندازه موقعیت و میزان ریسک قابلقبول بستگی دارد. معاملهگران میتوانند سطح قیمتیای را ارزیابی کنند که منطق معامله آنها را بیاعتبار میکند و زیان احتمالی متناظر با آن را محاسبه کنند. این مطالب صرفاً اطلاعات آموزشی عمومی هستند و مشاوره مالی شخصیسازیشده محسوب نمیشوند.
مقالههای مرتبط
- مبانی فارکس
ارز پایه در برابر ارز مظنه: نحوه خواندن جفتارزهای فارکس
Language review draft — fa. Source: https://www.cptmarkets.com/fa/learn/academy/Base-Currency-vs-Quote-Currency-How-Forex-Pairs-Are-Read — Source ID: cpt-1b7b8bcb4ef8344856c5. Existing captured source; not approved for publication.
1 min read · زمان تقریبی مطالعه↗ - مبانی معاملهگری
معاملهگر چیست؟ انواع معاملهگران، مهارتها و نحوه عملکرد معاملات
درک وظایف معاملهگران، نحوه تصمیمگیری آنها و عملکرد رویکردهای مختلف معاملاتی میتواند به مبتدیان کمک کند پیش از ورود به بازارهای مالی، دانش پایه محکمتری به دست آورند.
1 min read · زمان تقریبی مطالعه↗ - داراییهای دیجیتال
لایتکوین (LTC) چیست؟ نحوه عملکرد، کاربردها و ریسکها
لایتکوین (LTC) یک ارز دیجیتال غیرمتمرکز است که برای انجام تراکنشهای همتابههمتا بدون نیاز به پردازش آنها توسط یک مرجع مرکزی طراحی شده است. این ارز که در سال ۲۰۱۱ راهاندازی شد، از یک بلاکچین عمومی و سازوکار اجماع اثبات کار برای ثبت تراکنشها و انتشار سکههای جدید استفاده میکند. لایتکوین چندین ویژگی طراحی مشترک با بیتکوین دارد، اما از الگوریتم استخراج متفاوت، زمان هدف کوتاهتر برای تولید بلاک و سقف عرضه بالاتری برخوردار است. با این حال، این تفاوتهای فنی کاهش هزینه تراکنش، تسویه نهایی سریعتر یا ارزش بازار بالاتر را تضمین نمیکنند.
1 min read · زمان تقریبی مطالعه↗